تخریب تقاضا گوگرد بیشتری به بازار نقدی میآورد، در حالی که عبور از هرمز همچنان اندک است
محمولههای قراردادیِ ردشده، مصرفکنندگان متوقفشده و اسید ذوبکاری چین عرضه بازار نقدی را تغذیه میکنند، در حالی که هر هفته فقط یک تا سه کشتی گوگرد از هرمز میگذرد، و شاید بازتنظیم قراردادهای فصل چهارم همان چیزی باشد که این جریان را متوقف میکند.
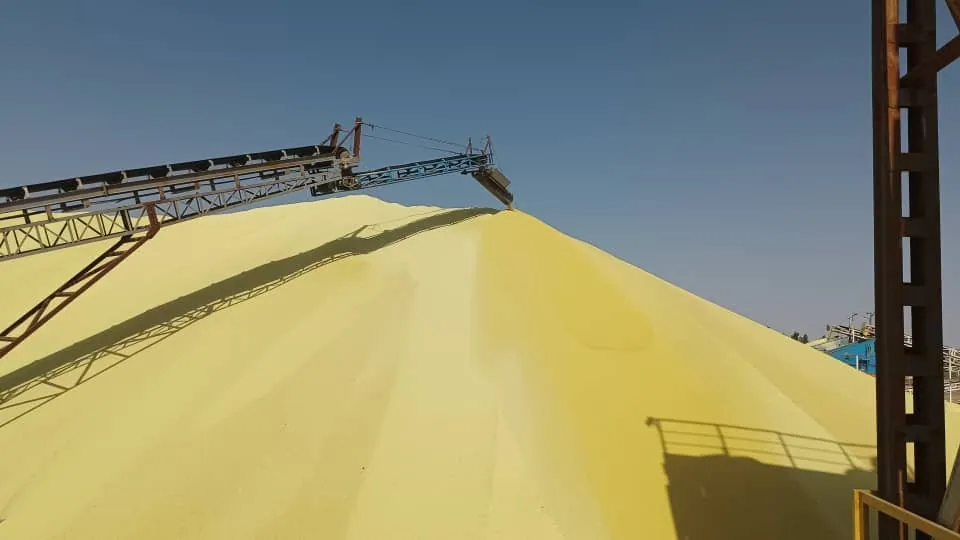
در هفته منتهی به ۱ اکتبر دو محموله گوگرد از تنگه هرمز بیرون آمد. کشتی Everest K با حدود ۳۵ هزار تن ظرفیت در Ruwais بارگیری کرد و بدون مقصد تأییدشده عبور کرد. کشتی Al Wathba با ۶۴ هزار تن ظرفیت، آن هم از Ruwais، قرار است ۷ اکتبر به Jorf Lasfar برسد. بارگیری آن ۵ سپتامبر بود. سهمِ قابل مشاهده خلیج فارس در بازار دریایی گوگرد در آن هفته همین بود.
در همان هفته QatarEnergy Marketing قیمت QSP اکتبر را ۴۵ دلار کم کرد و به ۸۳۵ دلار در هر تن fob Ras Laffan/Mesaieed رساند. Argus بازه fob خاورمیانه را به ۸۱۰ تا ۸۵۰ دلار پایین آورد. گرانول شمال آفریقا در سقف بازه ۷۵ دلار از دست داد. یک محموله ۵۰ هزار تنی ونکوور با ۹۳۰ دلار cfr به یک تولیدکننده نیکل در اندونزی فروخته شد. در سپتامبر گوگرد خاورمیانه هنوز با حدود ۱٬۰۶۰ دلار cfr وارد همان بازار میشد.
پس قیمت گوگرد خلیج فارس ظرف چند هفته ۱۰۰ تا ۲۰۰ دلار در هر تن افت کرده، در حالی که حجم گوگرد خلیج فارس که به دست خریداران میرسد تقریباً تغییری نکرده است. ICIS این هفته جریان عبوری از هرمز را هفتهای یک تا سه کشتی گوگرد برآورد کرد، یعنی حدود ۲۵۰ تا ۳۵۰ هزار تن در ماه. فهرست بارگیری Ruwais در Argus با این عدد میخواند: پنج حرکت در سپتامبر و شش حرکت در اوت. آخرین حرکت ثبتشده گوگرد از قطر ۸ سپتامبر بود. حرکتهای کویت در اواخر اوت بود.
برداشت بدیهی این است که عرضه بازار بهتر شده است. بخش زیادی از این هفته را صرف این کردم که این برداشت را به کرسی بنشانم و فقط تا حدی مینشیند. مقداری عرضه برگشته است: ریل قزاقستان، ونکوور پس از تعمیرات، چند محموله عربستان از دریای سرخ. اما بخش زیادی از فشار اضافی بر قیمت نقدی ظاهراً از سمت تقاضا میآید. از مصرفکنندگانی میآید که مصرف را متوقف کردهاند و محمولههای قراردادی، عرضه محلی و موجودیشان حالا دنبال جای تازهای میگردد.
این سازوکاری است که میخواهم بررسی کنم. اگر درست باشد، افت کنونی واقعی است، اما روی لایه نازکی از تناژ آزادشده نشسته، نه روی ترمیم مشکل اصلی عرضه. و کف قیمت، هر وقت برسد، احتمالاً عددی نخواهد بود که کسی انتخابش کند. به احتمال بیشتر نقطهای است که آن تناژ آزادشده مصرف شود و چند خریدار مشخص همزمان دیگر جایی برای صبر نداشته باشند.
تناژ اضافی از کجا میآید
Argus در گزارش ۱ اکتبر بیپرده نوشت: برخی دریافتکنندگان قراردادی تحویل را رد میکنند و آن تناژ به بازار نقدی برمیگردد. نام خریداران را نیاورد. هیچکس علنی نمیآورد. اما اگر بقیه گزارش را منطقه به منطقه بخوانید، میشود دید احتمالاً کجا هستند.
از مدیترانه شروع کنیم. یک محموله ایتالیایی در نیمه نخست اکتبر برای صادرات بارگیری میشود، چون افت تقاضای داخلی این تناژ را آزاد کرده است. ایتالیا معمولاً صادرکنندهای نیست که ارزش ردیابی داشته باشد. گوگرد پالایشگاهی آن به تولیدکنندگان کود محلی و واحدهای سوزاندن گوگرد میرود. وقتی این مصرفکنندگان تولید را کم میکنند، پالایشگاه همچنان گوگرد میسازد، چون تولیدش را نفت خام فرآوریشده تعیین میکند، نه واحد اسیدِ همسایه. گوگرد مذاب باید جایی برود. اگر خریدار محلی آن را برندارد، جامد میشود و برای فروش عرضه میشود.
یونان ۶ هزار تن برای اسرائیل بارگیری میکند. پیشنهادهای دریای سیاه به مدیترانه پایینتر آمده است. بازه fob مدیترانه فقط بر پایه پیشنهادهای خرید و فروش در یک هفته ۶۵ دلار در میانه افت کرد و Argus بخشی از آن را مستقیماً به تخریب تقاضایی نسبت میدهد که تناژ صادراتی آزاد میکند، بهویژه از ایتالیا. هیچکدام از اینها تولید جدید نیست. تولید موجودی است که خریدار همیشگیاش را از دست داده است.
آلمان همین سازوکار را با نام مشخص نشان میدهد. مجتمع کاپرولاکتام Leuna، که پیشتر متعلق به Domo بود، تمام سال در رفتوبرگشت به ورشکستگی بوده است. واحدهای آلمانی Domo در دسامبر اعلام ورشکستگی کردند. یک شرکت نجات متعلق به InfraLeuna و Leuna-Harze در آوریل آن را در اختیار گرفت. همان شرکت در ژوئن درخواست ورشکستگی با اداره توسط خود شرکت داد و مدیرعاملش گفت عرضه ناکافی گوگرد بهرهبرداری کارخانه را محدود کرده و نیاز نقدینگی آن را بالا برده است. این هفته Argus گزارش میدهد که فعالیت Leuna متوقف شده و گوگرد آن برای مصرفکنندگان دیگر آزاد میشود. کارخانهای که بخشی از شکستش به این برمیگشت که نتوانست گوگرد کافی تأمین کند، حالا گوگردش را به بازار پس میدهد.
بنلوکس جالبتر است، چون آنجا سمت عرضه هم ضعیف شد. پالایشگاهی در منطقه روتردام مشکل فنی دارد و Argus انتظار دارد تولید گوگرد آن تا اوایل نوامبر زیر سطح عادی بماند. تعمیرات در اطراف Rouen تولید فرانسه را کم میکند. در سال عادی این دو رخداد گوگرد مایع شمالغرب اروپا را تنگ میکرد. این بار Argus انتظار ندارد چیز زیادی تنگ شود، چون مصرفکنندگان با نرخ پایینتر کار میکنند و برخی برای همیشه تعطیل شدهاند. تولید ازدسترفته پالایشگاه و مصرف ازدسترفته تقریباً همدیگر را خنثی میکنند. در بهار انتظار نداشتم اینقدر دقیق سربهسر شوند.
جنوب آفریقا نسخه سوم را نشان میدهد. به نظر میرسد مناقصه خرید ۳۰ تا ۵۰ هزار تنی Foskor پس از آنکه پیشنهادها بالای ۹۵۰ دلار cfr رسید لغو شده است. شرکتهای بزرگ معدنی از بازار نقدی بیروناند. کشتی Pangeo با ۵۷ هزار تن ظرفیت از Ruwais راهی Richards Bay است. این نخستین محموله گوگرد آنجا از نیمه اوت خواهد بود. اگر Foskor نخرد و معدنکاران صبر کنند، هر کسی که محمولهای برای آن بازار در دست دارد باید تصمیم بگیرد آن را انبار کند یا مسیرش را عوض کند.
بعد ونکوور است. Argus میگوید محدودیتهای لجستیکی شاید تأمینکنندگان کانادایی را واداشته باشد محمولهها را سریعتر از معمول جابهجا کنند. این فشاری از سمت عرضه است، نه آزادسازی از سمت تقاضا، اما به همانجا میرسد: تناژ فوری بیشتری که در اندونزی، برزیل و مراکش به هر قیمتی که خریدار پیدا کند عرضه میشود. ICIS همین نکته را از زاویه خریدار گفت. فروشهای اخیر کانادا به اندونزی، مراکش و برزیل انتظارات قیمتی را در سه منطقه تغییر داد و زیر پای قیمتهای مدنظر خاورمیانه را خالی کرد.
نقش ونکوور نگاه دقیقتری میخواهد، چون اغلب آن را جایگزین عرضه خلیج فارس توصیف میکنند. فهرست بارگیری ژوئیه تا سپتامبر به اندونزی، استرالیا، نامیبیا، شیلی، کالدونیای جدید، مکزیک، مراکش و هند میرود. این تأمینکنندهای است که تقریباً همان حجم سالانه را میان مقصدهای بیشتری پخش میکند. Argus میگوید تأمینکنندگان هنوز انتظار دارند صادرات ونکوور در ۲۰۲۶ بین ۳ تا ۵ درصد رشد کند، بدون هیچ افزایش رسمی در ظرفیت جابهجایی یا گرانولسازی. چند درصد جای خلیج فارس را نمیگیرد. ونکوور تناژ را بازتوزیع میکند، چیز زیادی اضافه نمیکند. وقتی با ۹۸۵ دلار cfr به برزیل میفروشد، چنانکه در سپتامبر فروخت، آن محموله به اندونزی یا چین نمیرود. قدرت قیمتگذاری آن در این پاییز از سرعت و کرایه میآید، نه از حجم.
همه مصرفکنندگان هم کنار نمیکشند و باید این را ثبت کرد. Tupras مناقصه گوگرد داخلی اکتبر خود را به طور کامل با ۸۱۸ تا ۹۱۸ دلار در هر تن fca واگذار کرد. میانه فقط ۱ دلار زیر سپتامبر بود، پارتیهای Izmit حدود ۵۰ دلار بالا رفت و هر سه پالایشگاه خیلی بالاتر از قیمت پایه Tupras فروختند. خریداران داخلی ترکیه هنوز بر سر تناژ محلی رقابت میکنند. ترکیه اوایل امسال صادرات گوگرد را محدود کرد، پس مصرفکنندگان داخلی آن شاید به دریچه اطمینانی که بقیه مدیترانه اکنون از آن بهره میبرد دسترسی کمتری داشتهاند. اما نتیجه ترکیه یادآوری میکند که تخریب تقاضا یکنواخت نیست.
پس آیا آن چرخه بازخوردِ فرضیه در حال رخ دادن است؟ به نظرم هست. هزینه بالای گوگرد حاشیه سود برخی صنایع پاییندستی را زیر صفر میبرد. نرخ کارکرد پایین میآید. درخواستهای تحویل کم میشود یا محمولهها رد میشوند. تناژ آزادشده به شکل پیشنهاد نقدی در بازاری ظاهر میشود که خریدارانش همهجور دلیل برای صبر دارند. هر قیمت پایینتر، خریدار بعدی را صبورتر میکند.
اما میخواهم درباره اندازه آن محتاط باشم. Argus حجم ردشده را به عدد نمیگوید و کسی را هم نیافتهام که بگوید. شواهد عمومی نشان میدهد حجم آزادشده در برابر تجارت جهانی کوچک است: محموله ایتالیا، گوگرد Leuna، کلوخه خردشده دریای سیاه که پیشتر به واحدهای سوزاندن گوگرد در مدیترانه میرفت، شاید هم یک محموله آفریقاییِ تغییرمسیرداده. در بازار عادی اینها نویز است. اما اینجا بازار فوریِ کمعمقی است و خلیج فارس ماهی ۲۵۰ تا ۳۵۰ هزار تن جابهجا میکند. تناژ آزادشده لازم نیست بزرگ باشد تا قیمت حاشیهای را تکان بدهد.
آنچه قیمت را تکان میدهد چند فروشنده است که ناچارند بفروشند و چند خریدار که ناچار نیستند بخرند.
یک آزمون هست که نتوانستم درست انجام بدهم. آیا موجودی تأمینکنندگان بالا میرود؟ تنها داده مستقیم موجودی در گزارش Argus مربوط به چین است و موجودی چین این هفته بر اثر تخلیه کشتیها اندکی بالا رفت، از حدود ۹۳۱ هزار تن به ۹۶۳ هزار تن. با توجه به فاصله تولید و محمولههای قابل مشاهده، شاید موجودی تولیدکنندگان خلیج فارس در حال انباشت باشد، اما داده عمومیِ قابل اتکایی برای تأیید آن نیافتم. همین درباره قزاقستان صدق میکند، که محدودیتهای ریلیاش به همین سو اشاره دارد، و درباره آلبرتا. اگر چنین موجودیای باشد، پشت یک گلوگاه یا در انتهای یک خط ریلی طولانی نشسته است. در اکتبر عرضه قابل معامله نیست.
قیمت fob خاورمیانه اکنون چه چیزی را اندازه میگیرد
عدد fob خاورمیانه همان عددی است که بیشتر افراد این ماه نقلش خواهند کرد. همان عددی هم هست که من بیش از همه با احتیاط به آن نگاه میکنم.
ببینید رساندن گوگرد خلیج فارس به اندونزی چقدر هزینه دارد. Argus کرایه خاورمیانه به اندونزی را برای ۵۰ تا ۵۵ هزار تن ۱۴۵ تا ۱۴۸ دلار در هر تن و برای ۳۰ تا ۳۵ هزار تن ۱۵۰ تا ۱۶۰ دلار میگذارد. ونکوور به چین، که نزدیکترین مسیر جدول به ونکوور–اندونزی است، ۳۴ تا ۳۸ دلار است. دریای سیاه به شمال آفریقا ۴۰ تا ۵۰ دلار. خاورمیانه به شمال آفریقا ۱۵۶ تا ۱۶۷ دلار.
پس یک محموله خلیج فارس که به اندونزی میرود در مقایسه با محموله کانادایی که به همان بخش از جهان میرود چیزی حدود ۱۰۰ دلار در هر تن یا بیشتر کرایه اضافه دارد. بیشترِ این فاصله احتمالاً بازتاب جنگ است: سفرهای طولانیتر، بیمه ریسک جنگ، مالکان کمتری که حاضرند وارد شوند، و زمان انتظار.
اگر قیمت تحویلی اندونزی ۹۳۰ تا ۹۷۰ دلار cfr باشد و ونکوور بتواند رقابتی آنجا تحویل دهد، فروشنده خلیج فارس باید فاصله کرایه را در fob خود جذب کند. ۹۵۰ دلار cfr را بگیرید، ۱۴۵ دلار کرایه را کم کنید، حدود ۸۰۵ دلار fob میماند. ارزیابی نتبک خود Argus برای محمولههای ۳۰ تا ۳۵ هزار تنی خاورمیانه ۸۱۵ تا ۸۲۶ دلار است. QSP اکتبر با ۸۳۵ دلار و بازه ۸۱۰ تا ۸۵۰ دلاری Argus همانجایی هستند که هستند، چون حساب قیمت تحویلی همین را اجازه میدهد. نه به این دلیل که Ras Laffan ناگهان کشتی دارد.
Argus هم همین را میگوید: قیمت قطر بازتاب قیمتهای تحویلی پایینتر و رقابت ونکوور است، بهویژه در اندونزی. من افت fob خاورمیانه را سنجهای میدانم از اینکه تولیدکنندگان خلیج فارس چه مقدار کرایه و ریسک را جذب میکنند تا در بازارهایی بمانند که ونکوور اکنون ارزانتر به آنها میرسد. نشانه بهبود دسترسی نیست.
این پرسشی پیش میآورد که به نظرم کمتر از حد لازم مطرح میشود. چه کسی واقعاً با قیمت fob خاورمیانه میفروشد؟ بیشتر گوگرد خلیج فارس با قیمتهای ماهانه یا فصلی به مشتریان قراردادی میرود. فهرست Ruwais نشان میدهد نوبتهای کمیاب بارگیری به کجا میرسد. An Da Hai با ۸۰ هزار تن ظرفیت به Paradip برای IFFCO، با رسیدن در ۳ اکتبر. Al Karama به Vizag برای CIL. Al Wathba و Minoan Sea به Jorf Lasfar. Shun Fu Fa به Santos. Pangeo به Richards Bay. Zhong Mao به دارالسلام. اینها کشتیهای بزرگیاند که به سوی خریداران بزرگ قراردادی میروند. وقتی فقط تعداد اندکی عبور ممکن است، تعهدات قراردادی احتمالاً بر معاملات نقدیِ اختیاری اولویت دارد.
اگر این درست باشد، ارزیابی fob را تعداد اندکی نتبک در برابر رقابت تحویلی تعیین میکند، در حالی که حجم فیزیکی بیشتر زیر قرارداد جابهجا میشود. آنگاه QSP پایینتر بیش از آنکه نقدشوندگی بازار نقدی را بالا ببرد، لحن قراردادهای فصل چهارم را تعیین میکند. قیمتهای اکتبر کویت و امارات ظرف چند روز آینده اعلام میشود. OSP سپتامبر امارات ۹۶۰ دلار و KSP کویت ۸۶۵ دلار بود. هر دو نشان میدهند بقیه فروشندگان خلیج فارس تا کجا حاضرند دنبال قطر بروند.
ایران استثناست، با ۷۵۰ تا ۸۰۰ دلار در هر تن fob و بدون تغییر. Argus به هزینه و ریسک قابل توجه صادرات ایران اشاره میکند. گوگرد ایران تا حد زیادی به این دلیل ارزان است که خریداران کمی میتوانند آن را بگیرند.
نفت خام زودتر برگشت
حالا با نفت خام مقایسه کنید. دادههای Kpler به نقل از CNBC در ۳۰ سپتامبر نشان میداد نفت خام با میانگین هفتروزه ۱۳٫۵ میلیون بشکه در روز از هرمز عبور میکند، که Kpler آن را همتراز خط پایه پیش از جنگ دانست. برآوردهای دیگر پایینترند. عدد سپتامبر Kpler برای کل صادرات نفت خام خاورمیانه، به گزارش الجزیره، حدود ۱۶٫۳ میلیون بشکه در روز بود، کمی کمتر از ۸۰ درصد پیش از جنگ، در حالی که JP Morgan صادرات منطقه را ۹۸ درصد پیش از جنگ برآورد کرد. Windward بین ۱۶ و ۲۳ سپتامبر فقط ۵۵ عبورِ قابل مشاهده با AIS از همه انواع کشتی شمرد، در برابر حدود ۹۱۰ عبور در هفته پیش از جنگ. بخشی از اختلاف اعداد به این برمیگردد که بسیاری از نفتکشها اکنون با سامانه خاموش یا از راه انتقال کشتی به کشتی حرکت میکنند.
اما درباره جهت همنظرند. نفت خام بیشترِ حجم خود را بازیافته است. گوگرد نه.
بخشی از توضیح در دادههای کشتیرانی دیده میشود، نه در گزارشهای گوگرد. Lloyd’s List Intelligence دریافت که نفتکشهای نفت خام محرک افزایش عبور از هرمز در اوت بودند، در حالی که کشتیهای فلهبر و کانتینری تغییر چندانی نداشتند. Kpler گفت بیش از ۷۰ درصد نفت خامی که در اوت از هرمز گذشت در آبهای امارات یا عمان نفتکش عوض کرد و این سامانه رفتوبرگشتی به حفاظت نیروی دریایی آمریکا وابسته است. عربستان خط لوله خود را به ینبع در دریای سرخ دارد که نفت خام را کاملاً از کنار تنگه عبور میدهد، هرچند حملات حوثیها در سپتامبر به آن آسیب زد. Lloyd’s در یک هفته در نیمه سپتامبر ۱۹ عبور VLCC مرتبط با عربستان ثبت کرد که بالاترین رقم از آغاز جنگ بود.
بیشترِ این زیرساخت برای گوگرد وجود ندارد. یک VLCC حدود ۲ میلیون بشکه میبرد، یعنی با برنت کنونی تقریباً ۲۰۰ میلیون دلار بار. یک Supramax پنجاه هزار تن گوگرد به ارزش حدود ۴۰ تا ۵۰ میلیون دلار میبرد. اسکورت، پوشش ریسک جنگ و انتقال STS برای اولی توجیه روشنی دارد. برای دومی بسیار کمتر جذاب است. خط لوله گوگردی به دریای سرخ وجود ندارد. از عملیات STS جاافتادهای برای گوگرد گرانول در آبهای فجیره خبر ندارم و انتقال فله خشک از کشتی به کشتی کند و پرگردوغبار است و به ظرفیت گراب نیاز دارد. Lloyd’s List همچنین از اصابت به کشتیهای فلهبرِ متعلق به Adnoc در تنگه گزارش داده است. این به مالکان کشتی درباره ریسکِ دقیقاً همان نوع کشتیای که گوگرد Ruwais را میبرد چیزی میگوید.
بخشی از اینها استنباط است. منبع مستقیمی ندیدهام که بگوید به مالکان کشتیهای گوگرد حفاظت کاروان داده نمیشود یا اسکورت به نفتکشها محدود است. اما نتیجه، یعنی نفت خامِ نزدیک به وضع عادی و فله خشکی که تقریباً تکان نمیخورد، را بیش از یک ردیاب مستقل ثبت کرده است. تنگه برای برخی بارها باز است و برای برخی دیگر بسیار کمتر.
یک نسخه ناقص از ینبع برای گوگرد هست: ساحل دریای سرخ عربستان. برنامه کشتیهای Jorf Lasfar کشتی Royal Topaz را با ۳۵ هزار تن از ینبع نشان میدهد که ۲۸ سپتامبر پهلو گرفت و Kriti Atlas را با حدود ۳۵ هزار تن از جیزان که برای ۱۵ اکتبر برنامهریزی شده است. این گوگرد منطقه خلیج فارس است که هرمز را همانطور دور میزند که نفت خام عربستان دور میزند. به OCP کمک میکند. اما کوچک است و به این بستگی دارد که دریای سرخ و سوئز برای تردد به سمت شمال قابل استفاده بمانند، که امسال فرض مطمئنی نبوده است.
پس وقتی کسی میگوید جریانهای هرمز به سطح پیش از جنگ برگشته، پرسش کارآمد برای این بازار این است: کدام جریانها؟ برای گوگرد پاسخ هنوز منفی است.
قراردادها سریعتر از تسویه بازار نقدی بازتنظیم میشوند
مذاکرات فصلی جایی است که سازوکار جدید خودش را در پول نشان میدهد.
شمال آفریقا روشنترین نمونه است. Argus تحویلهای قراردادی فصل سوم به شمال آفریقا را ۹۹۰ تا ۱٬۰۱۰ دلار در هر تن cfr گزارش میکند. گفتوگوهای اولیه فصل چهارم در ۸۵۰ تا ۸۷۰ دلار cfr است. اگر همین بماند، کاهشی حدود ۱۴۰ دلار در یک فصل است. این از افت بازار نقدی شمال آفریقا در همان دوره عمیقتر است.
چرا باید قیمت قراردادی سریعتر از نقدی پایین بیاید؟ معمولاً عقبتر حرکت میکند. اینجا خریدار دو استدلال قوی دارد. گوگرد دریای سیاه با fob ۷۸۰ تا ۸۶۰ دلار و ۴۰ تا ۵۰ دلار کرایه، حدود ۸۲۰ تا ۹۱۰ دلار cfr تمام میشود که خیلی زیر قرارداد فصل سوم است. و خریدار با نرخ کاهشیافته کار میکند. خریداری که کل حجم قرارداد را مصرف نمیکند همهجور دلیل دارد که بر سر قیمت چانه بزند و میتواند بهطور باورپذیر تهدید کند که کمتر برمیدارد.
رقم ۸۵۰ تا ۸۷۰ دلار به دلیل دیگری هم به کار میآید. اگر کرایه دریای سیاه را از آن کم کنید، نتبک fob حدود ۸۰۵ تا ۸۲۵ دلار به دست میآید که درست در کف بازه نقدی دریای سیاه است. در این مذاکره شمال آفریقا، به نظر میرسد ارزانترین گزینه تحویلیِ قابل اتکا وزن بیشتری از سطح قراردادهای خاورمیانه دارد.
بنلوکس روی دیگر رفتار قراردادها را نشان میدهد. تأمینکنندگان مذاکرات گوگرد مایع فصل چهارم را با پیشنهاد تمدید بدون تغییر آغاز کردند. برخی خریداران ۱۰۰ تا ۱۵۰ دلار کاهش میخواهند. همزمان Argus گزارش میدهد صرفهایی که سالانه روی قیمت فصلی بنلوکس مذاکره میشود، با وجود تقاضای کمتر، رو به افزایش است. به نظرم این یکی از مهمترین سطرهای گزارش این هفته است.
این نشان میدهد تأمینکنندگان حاضرند در شاخص کوتاه بیایند، اما برای خدمتی که روی آن مینشیند پول بیشتری میخواهند: لجستیک مایع، انبارش، تحویل. با شواهد جور درمیآید. سطح پایین آب رودخانهها بخشی از گوگرد را از بارج به کامیون منتقل کرده و کامیون محدود است. ادغام در صنعت شیمیایی اروپا بخشی از بار برگشتی را که توزیع گوگرد مایع را ارزانتر میکرد از میان برده است. خریدار میتواند به مولکول ارزانتری رو بیاورد. اما نمیتواند بهآسانی راه ارزانتری برای تحویل گوگرد مذاب پیدا کند. پس آیا تأمینکنندگان میتوانند وقتی قیمت مطلق پایین میآید از صرفها دفاع کنند؟ در بنلوکس ظاهراً میتوانند.
در همان هفته Sojitz Solvadis اعلام کرد Citis Group را در فرانسه خریده است: توزیع گوگرد مایع، انبار در Le Havre، مارسی و Dunkirk، و واحد پاستیلسازی Dunkirk که از ۱۹۸۵ کار میکند. من در هر خریدی دنبال راهبرد نمیگردم. اما این یکی در بازار کنونی منطق فیزیکی دارد. اروپا اکنون گوگرد مایعی دارد که برخی مصرفکنندگان محلی دیگر نمیخواهند. ظرفیت جامدسازی همان چیزی است که مازاد مذاب را به محصول جامدی تبدیل میکند که بشود با کشتی به شمال آفریقا یا جای دیگر فرستاد. Citis از پیش به شمالغرب آفریقا میفروشد. اینکه دلیل معامله همین بوده یا نه، نمیدانم. برای همین است که آن را در این فصل مرتبط میدانم.
Tampa سومین قراردادی است که باید زیر نظر داشت. قیمت گوگرد مذاب فصل سوم با رکورد ۷۰۵ دلار در هر لانگتن تحویلی بسته شد. Argus برآوردهایی برای فصل چهارم جمع کرده که از ۳۰ تا ۲۰۰ دلار کاهش در هر لانگتن را در بر میگیرد و بیشترشان نزدیک ۶۰۰ دلار است. ICIS گزارش میدهد که فعالان بازار کاهش دستکم ۵۰ دلاری را انتظار دارند و از تاجری نقل میکند که فکر تمدید بدون تغییر را رد میکند. گفته میشود خریداران اروپایی مذاکرات خود را متوقف کردهاند تا ببینند Tampa و قیمتهای ماهانه باقیمانده خلیج فارس کجا مینشیند.
در بازار آمریکا نکته عجیبی هست که سزاوار توجه بیشتر است. گوگرد صادراتی خلیج مکزیکِ آمریکا با ۹۴۰ تا ۹۷۵ دلار در هر تن گرانترین مبدأ fob در جدول Argus است. انتظار میرود Tampa حدود ۶۰۰ دلار در هر لانگتن بسته شود که تقریباً ۵۹۰ دلار در هر تن است. این یعنی حدود ۳۵۰ دلار فاصله میان آنچه یک پالایشگر سواحل خلیج مکزیک میتواند در خارج بگیرد و آنچه یک تولیدکننده فسفات فلوریدا در داخل میپردازد. اگر ظرفیت صادرات نامحدود بود این فاصله بسته میشد. بسته نمیشود. بخش زیادی از گوگرد پالایشگاهی آمریکا مذاب است و محلی فروخته میشود و فقط بخشی که بشود جامد کرد، انبار کرد و بار زد قیمت جهانی میگیرد. بقیه در بند قرارداد داخلی است. آمریکا آنگونه که ونکوور هست تأمینکننده شناور نیست.
درباره سمت پالایشگاه هم احتیاط میکنم. دادههای EIA نشان میدهد پالایشگاههای سواحل خلیج مکزیک در اوایل سپتامبر با حدود ۹۸ درصد ظرفیت کار میکردند. بهرهبرداری بالا خودبهخود به معنای گوگرد بیشتر نیست. گوگرد بازیافتی به ترکیب نفت خام و میزان گوگرد آن، به آرایش واحدهای ککسازی و تصفیه هیدروژنی، و به این بستگی دارد که فرآوری بشکههای سنگین ترش در برابر گریدهای سبکتر اقتصادی باشد یا نه. با جابهجا شدن جریانهای سنگین ونزوئلا، مکزیک و کانادا در امسال، فرض نمیکنم تولید گوگرد آمریکا صرفاً چون حجم فرآوری بالاست رو به افزایش است. واردات نفت خام ونزوئلا بهتنهایی در هفته منتهی به ۱۱ سپتامبر به ۷۸۲ هزار بشکه در روز رسید که طبق دادههای EIA بالاترین سطح از ۲۰۱۷ است. این نفت خام سنگین ترش است که وارد واحدهای ککسازی سواحل خلیج مکزیک میشود. اما اگر جای بشکههای سنگین مکزیک یا کانادا را گرفته باشد، که آنها هم ترشاند، تغییر خالص در گوگرد بازیافتی میتواند کوچک باشد. نکته محدودتر است که اینجا اهمیت دارد: آمریکا هر قدر تولید کند، بازار دریایی فقط بخشی از آن را میبیند.
بعد قزاقستان. روسیه ۲۴ مه ترانزیت ریلی گوگرد قزاقستان به بنادر خود را متوقف کرد و ۲۴ ژوئیه ممنوعیت را برداشت. Argus انتظار دارد صادرات اکتبر به بیرون از روسیه حدود دوسوم میانگین پیش از محدودیت باشد که نزدیک ۳۰۰ هزار تن در ماه بود، یعنی حدود ۲۰۰ هزار تن، و نوامبر و دسامبر هنوز تأیید نشده است. ICIS میگوید جابهجایی غلات پایان فصل شبکه ریلی روسیه را پرازدحام کرده است.
پس لجستیک قزاقستان تا حدی برگشته است. حالا ببینید تناژ کجا میرود. تقریباً همه کشتیهای فهرست بارگیری Ust-Luga در Argus از ژانویه به Jorf Lasfar یا Safi رفتهاند، چند کشتی به Santos و یکی به داکار. گوگرد قزاقستان تا حد زیادی گوگرد OCP است. بازگشتش کسری مراکش را کوچک میکند. نقدشوندگی واقعی بسیار کمی به بازار نقدی اضافه میکند. کریدور بازگشاییشده همان عرضه نقدی جدید نیست و قرارداد فصل چهارم شمال آفریقا جایی است که تناژ قزاقستان واقعاً قیمت میخورد.
محدودیت دومی هم هست که کمتر به آن توجه میشود. قزاقستان ۲۷ ژوئن صادرات گوگرد خودش را تعلیق کرد، تنها با استثنای محمولههای روسیه، و بنا بر شماره سپتامبر–اکتبر مجله Sulphur آن دستور هنوز برقرار است. محمولههایی که از اواخر اوت در Ust-Luga بارگیری میشود ظاهراً اول به تعهدات قراردادی میرسد. Lifosa در لیتوانی، که تقریباً همه گوگردش را از قزاقستان میگرفت، از عرضه محروم مانده است. برآورد دوسومی Argus برای اکتبر لابد تناژی را نشان میدهد که با نوعی مجوز جابهجا میشود. نتوانستم تأیید کنم این مجوزها چگونه کار میکنند.
بعد روسیه سمت اسید را سختتر کرد. مصوبه دولتی که ۱۲ سپتامبر امضا شد صادرات اسید سولفوریک روسیه را تا پایان سال تابع رویه دریافت مجوز میکند. تقریباً همه آن اسید به قزاقستان میرود، بیشتر برای مس و برای لیچینگ اورانیوم Kazatomprom. شرکت Kazatomprom روز ۲۱ سپتامبر گفت تأمینکنندگان روسیاش به قراردادهای ۲۰۲۶ پایبند خواهند بود و انتظار اثر بااهمیتی ندارد. اما اگر گرفتن اسید روسیه در ۲۰۲۷ سختتر شود، جایگزین بدیهی گوگرد قزاقستان است که در داخل سوزانده شود، و EuroChem امسال یک واحد اسید سولفوریک ۸۰۰ هزار تنی در سال را در منطقه ژامبیل قزاقستان راه انداخت. این استنباط من است، نه چیزی که کسی اعلام کرده باشد. اگر رخ دهد، سقف صادرات قزاقستان را تا حدی تقاضای اسید خود قزاقستان تعیین میکند، نه فقط ریل روسیه.
چرا گوگرد ارزانتر کارخانهها را برنگردانده است
این بخشی از استدلال است که باید هر کسی را که انتظار بازگشت سریع دارد نگران کند.
مدل ساده این است: گوگرد پایین میآید، حاشیه سود بهتر میشود، نرخ کارکرد بالا میرود، تقاضای گوگرد برمیگردد. شواهد میگوید هر بخش بزرگ پاییندستی دستکم یک محدودیت دیگر دارد که تکان نخورده و در مواردی بدتر شده است.
از فسفات آمریکا شروع کنیم. بخش آمریکای گزارش Argus جملهای دارد که مدام به آن برمیگردم. حتی در فصل اول، وقتی Tampa در ۴۹۵٫۶۹ دلار در هر لانگتن بود، تولید فسفات آمریکا کاهش یافته بود. توافق ۶۰۰ دلاری برای فصل چهارم هنوز بالاتر از آن سطح است. گزارش 10-Q شرکت Mosaic نرخ کارکرد فسفات فرآوریشده را در فصل دوم ۵۸ درصد نشان میدهد، در برابر ۶۱ درصد در سال پیش، و تولید کمتر را در درجه اول به در دسترس بودن گوگرد نسبت میدهد. اما همان گزارش تولید سنگ فسفات آمریکای شمالی را در نیمه نخست ۳٫۹ میلیون تن در برابر ۵٫۱ میلیون تن سال پیش نشان میدهد که دلیلش جابهجایی به محدودههای معدنی جدید است. حاشیه ناخالص فسفات Mosaic در این نیمسال عملاً صفر بود. Nutrien از سال گذشته کسبوکار فسفات خود را زیر بازنگری راهبردی دارد.
پس در فلوریدا گوگرد یک محدودیت است، اما سنگ فسفات هم هست، و شاید ترازنامه محدودیتِ تعیینکننده باشد. Argus برآورد میکند قیمت ۶۰۰ دلاری Tampa به معنای هزینه گوگردی حدود ۲۵۶ دلار در هر تن DAP است. قیمت فسفات محکم است چون عرضه تنگ است، و این کمک میکند. اما تولیدکنندهای که در فصل اول با ۴۹۶ دلار تولید را کم کرد، روشن نیست در فصل چهارم با ۶۰۰ دلار آن را برگرداند.
داستان OCP متفاوت است و نتیجهاش مشابه. حاشیه EBITDA آن در نیمه نخست حدود ۲۸ درصد ماند، با اینکه قیمت گوگرد تقریباً سه برابر شد و قیمت کود فقط حدود ۲۰ درصد بالا رفت. به سمت TSP رفت که گوگرد کمتری میخواهد و آمونیاک نمیخواهد. سهم TSP در حجم صادرات کود OCP از ۲۶ درصد به ۳۵ درصد رسید. OCP همچنین گزارش داد تجارت جهانی کودهای فسفاته در نیمه نخست حدود ۲۲ درصد کم شده است. OCP دلیل چندانی ندارد که با ۱۰۰ درصد ظرفیت کار کند تا DAP را در بازاری بفروشد که کشاورزانش خرید را عقب میاندازند، حتی اگر گوگرد ارزانتر شود. نرخ کارکردش به در دسترس بودن گوگرد و اسید، به ترکیب محصول و به کشش بازار بستگی دارد.
اینجا تناقضی در اطلاعات عمومی هست که باید به آن اشاره کنم. در ژوئن گزارش شد که مدیریت OCP برنامه دارد تا پایان همان ماه ظرفیت کامل کود را برگرداند. Argus اکنون نرخ کارکرد P2O5 مراکش را ۵۰ تا ۶۰ درصد ظرفیت میگذارد، با ورود گوگرد به Jorf Lasfar به میزان کمی کمتر از ۳۰۰ هزار تن در سپتامبر، در برابر حدود ۷۰۰ هزار تن در ماه پیش از جنگ. یا راهاندازی دوباره در ابعادی که گفته شده بود رخ نداد، یا برگشت خورد. من به دادههای فیزیکی ورود محموله اعتماد میکنم.
هند دو نیم میشود. تولیدکنندگان کود برای جبران هزینهها حمایت دولتی میگیرند. واحدهای سوزاندن گوگرد که اسید را در بازار میفروشند نمیگیرند و Argus میگوید حتی پس از افت اخیر هنوز زیر فشارند، چون کارخانههای ذوب داخلی به دلیل اقتصاد ضعیف صادرات شروع به پایین آوردن قیمت اسید کردهاند. یک مصرفکننده هندی محافظت میشود. دیگری را جایگزینی ارزانتر تحت فشار گذاشته است.
یارانه را باید با دقت خواند. دولت برای فصل ربیع ۲۰۲۵-۲۶ یارانه DAP را به ۲۹٬۸۰۵ روپیه در هر تن بهاضافه ۳٬۵۰۰ روپیه افزوده ویژه بالا برد. فصل ربیع جدید از ۱ اکتبر آغاز شد و Argus گزارش میدهد واردکنندگان هنوز منتظر اعلام نرخهای جدید یارانه مبتنی بر مواد مغذیاند. قرارداد اسید فسفریک فصل چهارم هم هنوز بسته نشده است. یارانه هزینه گوگرد را عوض نمیکند. بخشی از آن هزینه را از حساب تولیدکننده به بودجه دولت منتقل میکند. تا وقتی دوام دارد، تقاضای گوگردِ کود هند را سیاست مالی سرپا نگه میدارد، نه حاشیه سود کارخانه. چنین تقاضایی احتمالاً واکنش چندانی به قیمت گوگرد ندارد. به بودجه واکنش نشان میدهد.
درباره خود بازار، این هفته یک محموله ۳۰ هزار تنی از مبدأ غیراصلی با ۹۶۵ دلار cfr ساحل غربی عرضه شد، در برابر پیشنهادهای خرید ۹۰۰ دلاری. خریداران بزرگ کود محمولههای قراردادی Adnoc و قطر را میگیرند، مثل An Da Hai برای IFFCO. بازار نقدی هند بیشتر همان واحدهای سوزاندن گوگردند و آنها خریدارانیاند که کمتر از همه توانش را دارند.
نیکل جایی است که حساب از همهجا عریانتر است. SMM مصرف HPAL را حدود ۱۰ تا ۱۲ تن گوگرد به ازای هر تن نیکل در MHP میگذارد. با ۹۵۰ دلار cfr، این یعنی حدود ۹٬۵۰۰ تا ۱۱٬۴۰۰ دلار گوگرد به ازای هر تن نیکل محتوی. نیکل سهماهه LME روز ۲ اکتبر حدود ۱۵٬۶۰۰ دلار در هر تن بسته شد، نزدیک کف نهماهه و حدود ۸ درصد پایینتر در یک ماه. MHP به صورت درصدی از LME قیمت میخورد و SMM در اواخر سپتامبر گزارش داد با بیشتر شدن MHP نقدیِ در دسترس، ضرایب پرداخت MHP رو به ضعف است.
نمیخواهم این را به یک عدد سربهسرِ واحد تبدیل کنم. عیار سنگ، مصرف اسید به ازای هر تن، اعتبار کبالت، هزینه برق و طراحی کارخانه بیش از حد متفاوت است و یک واحد HPAL با مالکیت چینی که خوراک کارخانه پیشماده شرکت مادر را میدهد، حاشیه سود را جور دیگری میبیند تا یک فروشنده مستقل MHP. اما جهت به اندازه کافی روشن است. گوگرد در اندونزی از سپتامبر حدود ۱۰۰ تا ۲۰۰ دلار در هر تن پایین آمده که شاید ۱٬۰۰۰ تا ۲٬۰۰۰ دلار در هر تن نیکل صرفهجویی میکند. خود نیکل در ماه گذشته حدود ۱٬۳۰۰ تا ۱٬۴۰۰ دلار در هر تن افت کرد. بیشترِ این گشایش را قیمت فلز پس گرفته است.
به گفته SMM تولید MHP اندونزی از حدود ۴۲ هزار تن نیکل در ژانویه به ۲۹٬۹۰۰ تن در ژوئن رسید. Huayou از ماه مه نیمی از ظرفیت MHP واحد Huafei را با استناد به هزینه گوگرد به حالت توقف با نگهداری برد. SMM در اواخر سپتامبر گفت برخی تولیدکنندگان پس از تأمین دوباره گوگرد تولید MHP را از سر گرفتهاند. پس بخش HPAL صرفاً منتظر گوگرد ارزان ننشسته است. وقتی ناچار است میخرد، هر قدر بتواند تولید میکند، و قیمت نیکل تعیین میکند چقدر را تاب میآورد.
تقاضای شیمیایی اروپا احتمالاً کمتر از همه احتمال دارد زود برگردد. Leuna متوقف است. Argus برخی تعطیلیهای اروپا را دائمی توصیف میکند. خریداران اروپایی به ICIS گفتند هزینه انرژی دوباره رو به افزایش است. کارخانه کاپرولاکتام یا مواد شیمیایی تخصصی که به دلیل هزینه خوراک، هزینه انرژی و بازارهای نهاییِ ضعیف تعطیل میشود، چون گوگرد ۱۰۰ دلار ارزان شده دوباره باز نمیشود.
برزیل پیچش اسیدی هم اضافه میکند. ICIS گزارش میدهد Mosaic و EuroChem به دلیل هزینه گوگرد تولید را کم کرده و برخی واحدها را بستهاند. قیمت نقدی ۹۸۰ تا ۹۸۵ دلار cfr است. واحد سوزاندن گوگرد Unigel در Camaçari اگر تولیدش را بالا ببرد، به خریداران اطراف Aratu که اکنون اسید وارد میکنند اسید میدهد. در اصل این کار تقاضای برزیل را از اسید وارداتی به گوگرد وارداتی منتقل میکند. اما فقط وقتی جواب میدهد که Unigel بتواند گوگرد را با هزینهای بخرد که از اسید وارداتی بهصرفهتر باشد، و Argus به نگرانی بازار از کمبود گوگرد نقدی و هزینه بالای واردات در برزیل اشاره میکند.
کرایه نشان میدهد تأمینکننده محتمل کیست. خلیج مکزیکِ آمریکا به برزیل ۲۷ تا ۳۴ دلار در هر تن، بالتیک به برزیل ۴۰ تا ۴۵ دلار، دریای سیاه ۴۵ تا ۵۵ دلار و خاورمیانه ۱۶۵ تا ۱۶۷ دلار است. با اعداد امروز، fob بالتیک بهاضافه کرایه ارزانتر از خلیج مکزیک تمام میشود. اما تناژ بالتیک تا حد زیادی به مراکش تعهد شده است. تأمینکنندگان واقعبینانهتر برای یک واحد سوزاندن در برزیل ونکوور یا خلیج مکزیکاند، با حدود ۱٬۰۰۰ دلار cfr. برای واحد تازهای که میخواهد جای اسید وارداتی را بگیرد این اقتصادِ دشواری است. واردکنندگان اسید برزیل شاید ساده با همان اسید بمانند.
روی هم، خریدار حاشیهای بعدی گوگرد احتمالاً لازم دارد چند چیز همزمان بهتر شود. برای فسفات یعنی گوگرد پایینتر و آمونیاک پایینتر، قیمت محکم فسفات و کشاورزانی که حاضر به خرید باشند. برای HPAL یعنی گوگرد پایینتر و قیمت محکمتر نیکل و ضرایب پرداخت بهتر MHP. برای صنایع شیمیایی اروپا یعنی گوگرد پایینتر و انرژی ارزانتر و قدری بهبود در بازارهای نهایی. قیمت رو به پایین گوگرد لازم است. بهتنهایی کافی نیست.
چین: موجودی پایین، واردات پایین و جایگزینی که خودش برگزید
چین همان تناقضی است که همه به آن اشاره میکنند. به نظرم بیشترِ آن قابل توضیح است.
موجودی بنادر چین در ۲۴ سپتامبر ۹۲۳ هزار تن بود، در برابر ۲٫۳۷ میلیون تن در سال پیش و ۲٫۵۳ میلیون تن در ۲۰۲۴. طبق دادههای گمرکی که SMM و South China Morning Post گزارش کردهاند، چین در اوت حدود ۲۷۲ تا ۲۷۷ هزار تن گوگرد وارد کرد، حدود ۶۵ درصد کمتر از سال قبل، در برابر میانگین حدود ۸۰۰ هزار تن در ماه در ۲۰۲۵. و با این حال Argus میگوید تقاضای واردات چین بسیار پایین است، پیشنهادهای خرید چین زیر بازارهای دیگر است و خریداران دیگر محمولههایی را برمیدارند که زمانی چین جذب میکرد.
داده موجودی را دقیقتر نگاه کنید. SMM موجودی بنادر را در ۲۳ ژوئن ۷۴۸٬۸۰۰ تن ثبت کرد که پایینترین سطح از ۲۰۱۷ بود و در اوایل ژوئیه ۷۲۷٬۹۰۰ تن. اکنون بالای ۹۰۰ هزار تن است. واردات در این مدت ناچیز بود. پس موجودی در تابستانی که واردات فرو میریخت حدود ۲۰۰ هزار تن بازسازی شد. سادهترین توضیح این است که مصرف سریعتر از واردات پایین آمد.
بعد توزیع را ببینید. Zhenjiang، قطب یانگتسه، ۲۱۰ هزار تن دارد در برابر ۱٫۰۵ میلیون تن در سال پیش. Dafeng هشتادوسه هزار تن دارد در برابر ۲۷۰ هزار تن. Zhanjiang دویستوشش هزار تن دارد در برابر ۵۰۰ هزار تن. Fangcheng در گوانگشی ۳۸۰ هزار تن دارد که بیشتر از سال پیش است. تخلیه موجودی در یانگتسه و ساحل شرقی متمرکز است.
یانگتسه به چه کسی خدمت میدهد؟ مرور نیمه نخست SMM نشان داد تولید اسید سولفوریک در هوبئی به دلیل نرخ کارکرد پایین فسفات و تعمیرات ۵۳ درصد نسبت به سال قبل کم شده است. هوبئی مرکز تولید فسفات چین است. پس منطقهای که کمترین گوگرد را در انبار دارد احتمالاً همان منطقهای هم هست که مصرفکنندگانش بیشترین کاهش را دادهاند. این با آن میخواند که موجودی پایین آنجا تا حدی نشانه مصرف پایین است، نه فقط علامت خریدی که در راه است.
دوم، برابری قیمت. Argus گوگرد داخلی درب کارخانه را ۷٬۰۰۰ تا ۷٬۲۰۰ یوان در هر تن میگذارد و آن را معادل حدود ۹۱۲ دلار cfr میداند. گرانول وارداتی ۹۶۰ تا ۹۷۰ دلار cfr است. برابری واردات حدود ۵۰ دلار بالاتر از داخلی است. کمتر خریداری با صرف نسبت به کالای داخلی وارد میکند، مگر آنکه نتواند کالای داخلی بگیرد. گوگرد مذاب پالایشگاههای کره و ژاپن هنوز در پارتیهای ۳ تا ۵ هزار تنی به Weifang، Zhenjiang، Longkou و Qinzhou میرسد. گوگرد مذاب پالایشگاههای شاندونگ پیش از تعطیلات با ۷٬۷۰۰ تا ۷٬۷۵۰ یوان درب کارخانه عرضه میشد. چین فعلاً با تولید پالایشگاههای محلی بهاضافه گوگرد مذابِ مسیر کوتاه میگذراند.
سوم، و به نظرم مهمتر از همه، اسید. چین از ۱ مه صادرات اسید سولفوریک را، به طور موقت تا پایان سال، تعلیق کرد. این کار اسید ذوبکاری را در داخل نگه داشت. شاخص اسید ذوب مس SMM در ۱۸ سپتامبر ۱٬۳۵۱ یوان در هر تن بود. در هفته بعد قیمتهای اسید در مرکز چین به زیر ۱٬۰۰۰ یوان شکست و هونان در ۹۱۰ تا ۱٬۱۱۰ یوان بود. تا ۳۰ سپتامبر شاخص به ۱٬۲۱۸٫۵ یوان رسیده بود که سیزدهمین افت هفتگی پیاپی آن بود، در حالی که گوگرد شاندونگ حدود ۷٬۵۵۰ یوان ماند.
هزینه ماده اولیه را حساب کنید. یک تن گوگرد تقریباً سه تن اسید سولفوریک میدهد. با ۷٬۱۰۰ یوان در هر تن، گوگرد بهتنهایی حدود ۲٬۳۰۰ یوان برای هر تن اسید هزینه دارد. اسید ذوبکاری در بخش بزرگی از کشور ۱٬۰۰۰ تا ۱٬۳۵۰ یوان فروخته میشود. برای کارخانه فسفاتی که میتواند اسید بازار را تحویل بگیرد، انبار کند و مصرف کند، خرید اسید ذوبکاری به جای سوزاندن گوگرد وارداتی چیزی حدود ۱٬۰۰۰ یوان در هر تن اسید صرفهجویی دارد، پیش از حساب کردن اعتبار بخارِ ازدسترفته.
همه کارخانهها نمیتوانند این کار را بکنند. یک مجتمع بزرگ و یکپارچه فسفات که واحد سوزاندن خودش را دارد به بخار و برقِ حاصل از سوزاندن گوگرد وابسته است. نمیتواند همه اسیدش را با اسید ذوبکاری جایگزین کند، مگر آنکه آن انرژی را از دست بدهد، و لجستیک دریافت حجم بزرگ اسید با ریل یا کامیون را هم ندارد. کارخانههای نزدیک به واحدهای ذوب بیشتر میتوانند جایگزین کنند. کارخانههای دور از واحدهای ذوب، یا آنهایی که بر پایه واحد سوزاندن ساخته شدهاند، کمتر. دادههای SMM درباره آنهویی، که ظرفیت جدید اسید ذوبکاری تولید اسیدش را در نیمه نخست حدود ۲۰ درصد بالا برد، نشان میدهد جایگزینی کجا آسانتر است. پس جایگزینی واقعی است، اما جزئی است و استان به استان و کارخانه به کارخانه فرق میکند.
این یعنی غیبت چین از بازار واردات تا حدی نتیجه سیاست است، نه فقط نتیجه تقاضا. ممنوعیت صادرات اسید به پدید آمدن جایگزین داخلی ارزانی برای گوگرد وارداتی کمک کرد.
این وضع تا کی دوام میآورد؟ سه چیز میتواند پایانش بدهد.
اول تعمیرات واحدهای ذوب است. SMM تعمیرات اکتبر در گوانگشی و در واحد ذوب Houma متعلق به Beifang Copper، در کنار موارد دیگر، را پشتوانه قیمت اسید میداند. اسید ذوبکاری کمتر یعنی قیمت محکمتر اسید و فاصله کمتر با اسیدِ برگرفته از گوگرد.
دوم خود ممنوعیت صادرات است. این ممنوعیت به طور موقت تا ۳۱ دسامبر برقرار است و SMM گزارش میدهد تولیدکنندگان اسید در سیچوان از همین حالا چشم به آن تاریخ دارند. اگر ممنوعیت برداشته شود و اسید ذوبکاری چین دوباره بتواند به خارج برود، به شیلی، اندونزی یا مراکش که اسید کم است، قیمت اسید داخلی بالا میرود و واحدهای سوزاندن دلیل بیشتری برای خرید گوگرد خواهند داشت. اگر تمدید شود، جایگزینی تا ۲۰۲۷ ادامه مییابد.
سوم فصل فسفات است. مصرف بهاره چین به محصولی نیاز دارد که در زمستان ساخته میشود. تحلیل اواخر سپتامبر SMM از همان موقع درباره ذخیرهسازی زمستانه و انتظار برای سیاستها حرف میزد. اگر کارخانههای فسفات چین برای بهار تولید را بالا ببرند، همزمان از گوگرد محلی و اسید ذوبکاری برداشت میکنند و ۹۲۳ هزار تن موجودی بنادر جای زیادی باقی نمیگذارد.
هیچکدام از اینها تا پس از هفته طلایی دیده نخواهد شد. چین از ۱ تا ۷ اکتبر در تعطیلات است و Argus ارزیابیهای چین را متوقف کرده است. من از سکوت این هفته چیزی برداشت نمیکنم. آنچه برداشت میکنم کاری است که خریداران پیش از تعطیلات میکردند: پایین آوردن موجودی، مصرف عرضه محلی، رو آوردن به اسید ذوبکاری هر جا که میشد، و پیشنهاد خرید زیر بازارهای دیگر. این انتخابی بود که وقتی جایگزینی در دسترس بود گرفته شد.
پرسش نوامبر این است که آیا آن جایگزین هنوز سر جایش است.
چه کسی هنوز میتواند صبر کند و جای چه کسی دارد تنگ میشود
«خریداران صبر میکنند» رایجترین عبارت گزارشهای گوگرد در این پاییز است. این عبارت وضعیتهای بسیار متفاوتی را میپوشاند. خریداران اصلی را اکنون اینطور دستهبندی میکنم.
واحدهای سوزاندن گوگرد و تولیدکنندگان کود مدیترانه میتوانند صبر کنند و همین را برگزیدهاند. Argus میگوید نرخ کارکرد پایینتر به آنها زمان بیشتری میدهد پیش از آنکه به بازار نقدی نیاز پیدا کنند. خریداران مصری در بازار هستند، اما در تأیید معامله دست نگه میدارند چون قیمت ممکن است پایینتر برود. مصرفکنندگان گوگرد مایع اروپا مذاکرات فصل چهارم را باز دارند و تناژ محلی تازهای از Leuna و ایتالیا. این خریداران کمبود گوگرد ندارند. کمبود حاشیه سود دارند. وقتی باور کنند بازار نقدی از افت ایستاده برمیگردند، نه زودتر.
بعد خریدارانیاند که جایگزین دارند: کارخانههای فسفات چین در نزدیکی واحدهای ذوب، و واحدهای سوزاندن گوگرد هند که با اسید ذوبکاری ارزانتر روبهرو هستند. بازگشت آنها بیشتر به بازار اسید بستگی دارد تا بازار گوگرد.
چند خریدار رفتهاند، شاید برای همیشه. Leuna و دیگر تعطیلیهای اروپا. واحدهای برزیلی که Mosaic و EuroChem بستهاند. Foskor، دستکم در این مناقصه. اینکه دائمی واقعاً دائمی باشد به چرخه بازار بستگی دارد، اما این خریداران در فصل چهارم برنمیگردند.
اندونزی فرق دارد. واحدهای HPAL نمیتوانند ساده یک فصل از بازار گوگرد ناپدید شوند. SMM میگوید واحدهای HPAL فقط یک تا دو ماه موجودی گوگرد نگه میدارند. خریداران اندونزی در هر هفته این افت در بازار بودهاند، با حدود ۱٬۰۶۰ تا ۱٬۱۳۵ دلار cfr در سپتامبر و ۹۳۰ تا ۹۷۰ دلار اکنون. مناقصه ۵۵ هزار تنی Pupuk Indonesia برای Petrokimia Gresik هنوز در مذاکره است و یک استعلام کرایه برای ۵۲ تا ۶۵ هزار تن از ونکوور به اندونزی برای ۱۳ تا ۲۷ اکتبر شبیه محموله همان مناقصه است.
اندازه محموله اینجا مهم است. یک محموله ۱۰ هزار تنی از جنوب شرق آسیا با ۹۷۰ دلار cfr به یک تولیدکننده نیکل اندونزی فروخته شد، در همان هفتهای که یک محموله ۵۰ هزار تنی ونکوور با ۹۳۰ دلار فروش رفت. بخشی از این فاصله ۴۰ دلاری شاید بهای پارتی کوچک و فوری برای کارخانهای باشد که نمیتواند منتظر Supramax بماند. مبدأ، کیفیت، زمانبندی یا شرایط هم میتواند بخشی از آن را توضیح دهد و گزارش اجازه نمیدهد اینها را از هم جدا کنم. سنگاپور شاید همین الگو را نشان بدهد: گفته میشود مناقصه فروش ۷ هزار تنی ExxonMobil با ۹۷۵ تا ۹۹۰ دلار fob، شاید بالای ۱٬۰۰۰ دلار، به خریداری مالزیایی رسیده، هرچند قیمت نهایی تأیید نشده است. قیمت ۱۰ هزار تن قیمت ۵۰ هزار تن نیست و در بازاری که خریداران دیگر به محمولههای بزرگِ آتی تعهد نمیدهند، قیمت پارتیهای کوچک شاید بیشتر نشان بدهد چه کسی واقعاً کمبود دارد.
به نظرم اندونزی خریداری است که بیش از همه احتمال دارد هفته به هفته کف را نگه دارد. به هر قیمتی نمیخرد، چون نیکل توان پرداختش را محدود میکند. اما به خرید ادامه میدهد.
مراکش حساب جداگانهای دارد. در سنجش با گذشته خودش، بزرگترین شکاف بازار را دارد. Jorf Lasfar در سپتامبر کمی کمتر از ۳۰۰ هزار تن گوگرد گرفت، در برابر حدود ۷۰۰ هزار تن در ماه پیش از جنگ. واردات اسید در ژانویه تا سپتامبر به ۲۲۰ هزار تن رسید، در برابر نزدیک ۱٫۴ میلیون تن در همان دوره سال پیش، و در فصل سوم فقط سه محموله و ۵۴ هزار تن بود. پس ورودی سپتامبر حدود ۴۰۰ هزار تن زیر میانگین ماهانه پیش از جنگ بود و واردات ازدسترفته اسید شاید معادل ۴۰ تا ۵۰ هزار تن دیگر گوگرد در ماه باشد. این لزوماً همان کسری ۴۰۰ هزار تنی در مصرف کنونی نیست. OCP زیر ظرفیت کار میکند و ترکیب محصولش را تغییر داده، پس آنچه اکنون نیاز دارد کمتر از چیزی است که پیشتر برمیداشت.
اما مراکش مثل خریدار مستأصل رفتار نمیکند. قیمت قراردادی فصل چهارم را حدود ۱۴۰ دلار در هر تن پایین میکشد. محمولههای کوچک ۱۳ تا ۲۲ هزار تنی از Poti، Batumi و Ust-Luga و پارتیهای ۳۵ هزار تنی از ساحل دریای سرخ عربستان میگیرد. TSP بیشتری میفروشد. OCP میتواند صبر کند، چون میتواند ترکیب محصولش را عوض کند و چون بازار فسفات اکنون به همه تولید آن نیاز ندارد. اگر تقاضای فسفات پیش از بهار نیمکره شمالی محکم شود، مراکش میتواند بهسرعت خریداری شود با بزرگترین نیاز برآوردهنشده، و توان پرداخت هم دارد.
ورودهای برنامهریزیشده به Jorf Lasfar تا نیمه اکتبر، یعنی Aurelia از Ust-Luga، Muzaffer Esener از Poti، Al Wathba از Ruwais و Kriti Atlas از جیزان، روی هم حدود ۱۱۴ هزار تن میشود. یک محموله ۲۱ تا ۲۲ هزار تنی از Poti برای بارگیری ۵ تا ۱۰ اکتبر در حال قطعی شدن است. اگر محمولههای بیشتری از خلیج فارس نرسد، اکتبر بهراحتی میتواند ماه دیگری در بازه ۲۵۰ تا ۳۵۰ هزار تن باشد.
تولیدکنندگان کود هند بیشتر پوشش دارند. آنهایی که عرضه قراردادی Adnoc و قطر دارند کشتیهای ۴۶ تا ۸۰ هزار تنی میگیرند. بازار نقدی هند کمعمق است، چون بزرگترین خریدارانش به آن نیاز ندارند.
معدنکاری آفریقای مرکزی بهآسانی از چشم میافتد. به دارالسلام وابسته است، جایی که Argus از ۱۴ تا ۲۱ روز ازدحام تخلیه، قیمت fca در ۱٬۱۰۰ تا ۱٬۲۰۰ دلار در هر تن و کرایه کامیون تا Kolwezi به مبلغ ۳۴۵ تا ۳۶۵ دلار در هر تن گزارش میدهد. Zhong Mao از Ruwais روز ۳۰ سپتامبر رسید. Dema M از کویت از ۱۵ سپتامبر منتظر است. جمع که بزنید، کمربند مس برای گوگرد تحویلی حدود ۱٬۴۵۰ دلار در هر تن یا بیشتر میپردازد. این تقاضا چسبنده اما کند است. ظرفیت بندر و جاده بیش از قیمت آن را محدود میکند.
در این تصویر کف قیمت چه شکلی خواهد داشت؟ نه بازگشت یک خریدار. یک خوشه: HPAL اندونزی که میخرد چون ناچار است، چین که پس از هفته طلایی برمیگردد چون اسید تنگ میشود یا ممنوعیت صادرات پایان مییابد، و مراکش که خرید را بالا میبرد چون تقاضای فسفات بهتر میشود یا حجم قراردادی فصل چهارم باید تکمیل شود. هر کدام بهتنهایی با تناژ آزادشده قابل جذب است. دو یا سه تا با هم، در برابر خلیج فارسی که هنوز ماهی ۲۵۰ تا ۳۵۰ هزار تن جابهجا میکند، بازار نقدی را زود خالی میکند.
شاهد فیزیکیای که دنبالش میگردم یک رقم قیمت نیست. اندازه و زمانبندی محموله است. وقتی خریداران به جای پارتیهای فوری ۱۰ تا ۳۰ هزار تنی شروع کنند به اجاره کشتیهای بالای ۵۰ هزار تن برای رسیدن در نوامبر، و وقتی بیش از یک منطقه در همان دو هفته چنین کند، دوره صبر تمام شده است.
چه چیزی نشان میدهد اصلاح قیمت به اندازه کافی پیش رفته است
دنبال یک شاخص واحد گشتم که تکلیف را روشن کند و فکر نمیکنم چنین شاخصی وجود داشته باشد. اما بررسی، آن را به چند مورد محدود میکند.
موجودی بنادر چین پس از هفته طلایی. اگر در اکتبر از ۹۶۳ هزار تن بالاتر برود و واردات پایین بماند، جایگزینی در چین هنوز کار میکند و قیمت جای بیشتری برای افت دارد. اگر موجودی شروع به کاهش کند و پیشنهادهای خرید چین به سمت ۹۶۰ تا ۹۷۰ دلار cfr برگردد، بزرگترین واردکننده برگشته است.
اسید چین. تعمیرات اکتبر واحدهای ذوب و هر نشانهای درباره ممنوعیت صادراتِ ۳۱ دسامبر را زیر نظر داشته باشید. گوگرد در چین اکنون تا حدی با سیاست اسید قیمت میخورد.
توافقهای فصل چهارم شمال آفریقا و Tampa. اگر شمال آفریقا نزدیک ۸۵۰ تا ۸۷۰ دلار cfr و Tampa نزدیک ۶۰۰ دلار در هر لانگتن بسته شود، قیمتهای قراردادی در چند بازار همسطح یا زیر قیمت نقدی کنونی خواهد بود. در آن نقطه خریدارانِ دارای تناژ قراردادی دیگر آن را رد نمیکنند، چون قرارداد دیگر گزینه گران نیست.
این نشانهای است که بیشترین وزن را به آن میدهم. بخشی از افت کنونی را خریدارانی تغذیه میکنند که از محمولههای قیمتخورده با اقتصاد فصل سوم دست میکشند. وقتی قراردادهای فصل چهارم پایینتر بازتنظیم شود، انگیزه رد کردن از بین میرود و آن تناژ دیگر به بازار نقدی برنمیگردد. آنچه میماند خلیج فارس است با هفتهای یک تا سه کشتی، قزاقستان با دوسوم، ونکوور نزدیک به نهایت توانش، و موجودیهایی که تقریباً هر جا که اهمیت دارد هنوز پایین است.
و یک چیز دیگر. یک کشتی. اگر جریان گوگرد از هرمز از هفتهای یک تا سه کشتی به چیزی شبیه بازیابی نفت خام برسد، همه اینها عوض میشود و کف پایینتر است. اگر در جهت مخالف برود، با حمله دیگری به یک فلهبر Adnoc یا وقفهای در عبورها، تناژ آزادشده میتواند ظرف چند هفته جذب شود.
نمیدانم کدامیک زودتر میرسد. فعلاً بازار تناژی را قیمتگذاری میکند که رها شده است. هنوز قیمت نگذاشته که وقتی دیگر چیزی از آن نماند چه میشود.
منابع و دادههای استفادهشده
منابع به زبان اصلی آورده شدهاند.
- Argus Media — Argus Sulphur, 1 October 2026. Primary weekly market reference for sulphur prices, freight, vessel line-ups, contract discussions, Chinese inventories, Moroccan arrivals and regional market activity.
- ICIS — Sulphur outlook softens as buyers gain leverage ahead of Q4 settlements, 2 October 2026. Used for Hormuz sulphur flows, Q4 contract expectations, Canadian sales and Brazilian curtailments.
- CNBC (Kpler data) — Crude oil exports through the Strait of Hormuz hit prewar levels, but fuel shipments remain constrained, 30 September 2026. Used for Hormuz crude flows and the share moved by ship-to-ship transfer.
- Al Jazeera (Kpler data) — Is Iran losing its leverage over the Strait of Hormuz?, 30 September 2026. Used for September Middle East crude exports.
- OilPrice.com (JP Morgan and Lloyd’s List data) — Middle East Oil Exports Stage a Remarkable Comeback, 2 October 2026. Used for the JP Morgan export estimate and the Yanbu pipeline attack.
- Oil & Gas Middle East (Windward data) — Strait of Hormuz oil flows near pre-war levels, 30 September 2026. Used for AIS-visible transit counts.
- Lloyd’s List Intelligence — Strait of Hormuz Brief: 9 September, 2026. Used for transit trends by vessel type.
- Lloyd’s List — The week in charts: Iran’s ship attacks show strategy of disruption not discrimination, 28 September 2026. Used for Saudi-linked VLCC transits.
- Lloyd’s List — Strait of Hormuz coverage page, August-September 2026. Used for attacks on Adnoc bulk carriers.
- Shanghai Metals Market — China’s sulphuric acid weekly decline narrowed significantly, 18 September 2026. Used for the copper smelting acid index.
- Shanghai Metals Market — Waiting for policies and winter stockpiling: the sub-thousand wave spreads to central China, 24 September 2026. Used for Chinese acid prices, October smelter maintenance and the acid export ban date.
- Shanghai Metals Market — H1 2026 sulfur industry chain review, July 2026. Used for Chinese port stock lows, Indonesian MHP output and HPAL sulphur intensity.
- Shanghai Metals Market — China’s sulphuric acid production and sulphur/sulphuric acid imports and exports in H1 2026, July 2026. Used for provincial acid output.
- Shanghai Metals Market — China sulphur and sulphuric acid import and export data for August, September 2026. Used for August sulphur imports.
- Shanghai Metals Market — Downstream demand shows no improvement as nickel intermediate prices diverge, 24 September 2026. Used for MHP restarts and payables.
- Shanghai Metals Market — Russia lifts rail transit ban on Kazakh sulfur exports, July 2026. Used for the dates of the Kazakh transit ban.
- South China Morning Post — China’s sulphur imports dive 65% as prices surge 3.5 times, September 2026. Used for August imports and origin shifts.
- Argus Media — Indonesia’s Huafei to cut MHP output on sulphur costs, 29 April 2026. Used for the Huafei curtailment.
- London Metal Exchange — LME Nickel, 2 October 2026, with Trading Economics for the monthly change. Used for nickel prices.
- The Mosaic Company — Form 10-Q for the quarter ended 30 June 2026 and Q2 2026 results release, August 2026. Used for phosphate operating rates, rock output, segment margin and the Q3 Tampa price.
- Morocco World News — OCP holds EBITDA margin at 28% despite global phosphate market shock, September 2026. Used for OCP’s first-half results and TSP shift.
- North Africa Post — OCP turns the global sulphur crisis into a strategic advantage, 11 June 2026. Used for OCP’s June capacity plan.
- Interplas Insights — LEUNA-Polyamid files for insolvency, 7 July 2026. Used for the Leuna insolvency and sulphur supply comments.
- Chemietechnik — Domo-Chemiewerk in Leuna sucht Investoren, July 2026. Used for the Leuna ownership history.
- Press Information Bureau, Government of India — NBS rates for rabi 2025-26, 5 January 2026. Used for the DAP subsidy rate.
- Argus Media — India raises fertilizers subsidy for P, S, October 2025. Used for the special additional DAP subsidy.
- US Energy Information Administration — Weekly Petroleum Status Report, week to 4 September 2026. Used for Gulf Coast refinery utilisation.
- Sulphur magazine (BC Insight / CRU) — Issue 426, September-October 2026. Used for Kazakhstan’s export suspension, Lifosa and Russia’s low-grade export allowance.
- Kazatomprom — Update on sulphuric acid supplies from Russia, 21 September 2026. Used for the Russian acid approval procedure and its expected impact.
- The Deep Dive — Russia halts sulphuric acid exports through year end, September 2026. Used for the date of the Russian acid resolution.
- Shanghai Metals Market — Pre-holiday fluctuations converge, price center shifts to October, 30 September 2026. Used for the latest Chinese acid index and Shandong sulphur price.
- 24/7 Wall St. (EIA data) — US oil imports from Venezuela at a nine-year high, 21 September 2026. Used for US imports of Venezuelan crude.
همه ارقام Argus در این مقاله دادههای تکیِ بازنویسیشده از گزارش ۱ اکتبر هستند؛ هیچ جدول یا پاراگرافی از Argus بازنشر نشده است.