La destrucción de demanda añade azufre al spot mientras los flujos por Ormuz siguen siendo escasos
Cargamentos de contrato rechazados, consumidores parados y ácido de fundición chino están alimentando la oferta spot mientras solo de uno a tres buques de azufre por semana cruzan Ormuz, y la revisión de los contratos del cuarto trimestre puede ser lo que detenga ese flujo.
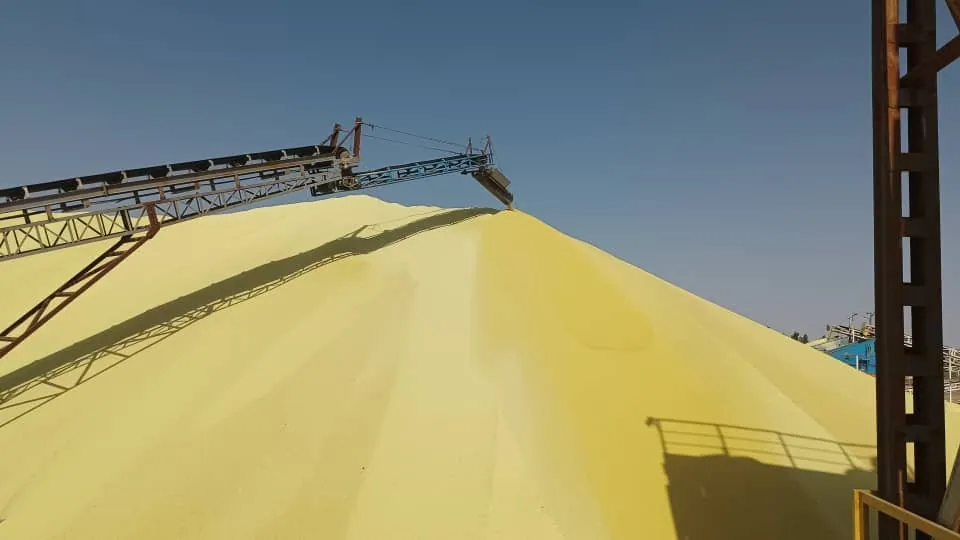
Dos cargamentos de azufre salieron por el estrecho de Ormuz en la semana hasta el 1 de octubre. El Everest K, de unas 35.000 tpm, cargó en Ruwais y cruzó sin destino confirmado. El Al Wathba, de 64.000 tpm, también desde Ruwais, tiene prevista su llegada a Jorf Lasfar el 7 de octubre. Cargó el 5 de septiembre. Esa fue la aportación visible del golfo Pérsico al mercado marítimo de azufre en la semana.
En esa misma semana, QatarEnergy Marketing recortó su QSP de octubre en $45, hasta $835/t fob Ras Laffan/Mesaieed. Argus bajó su rango fob de Oriente Medio a $810-850/t. El granulado del norte de África perdió $75 en la parte alta del rango. Un cargamento de 50.000t de Vancouver se vendió a un productor indonesio de níquel a $930/t cfr. En septiembre, el azufre de Oriente Medio todavía entraba en ese mismo mercado en torno a $1.060/t cfr.
Así que el precio del azufre del golfo Pérsico ha caído entre $100 y $200/t en pocas semanas, mientras que el volumen de azufre del golfo Pérsico que llega a los compradores apenas ha cambiado. ICIS situó esta semana el flujo por Ormuz en uno a tres buques de azufre por semana, aproximadamente 250.000-350.000t al mes. La lista de cargas de Ruwais de Argus es coherente con ello: cinco salidas en septiembre, seis en agosto. La última salida de azufre registrada de Qatar fue el 8 de septiembre. Las de Kuwait fueron a finales de agosto.
La lectura obvia es que el mercado está mejor abastecido. He pasado buena parte de esta semana intentando que esa lectura funcione, y solo funciona en parte. Ha vuelto algo de oferta: el ferrocarril kazajo, Vancouver tras el mantenimiento, algunos cargamentos saudíes del mar Rojo. Pero gran parte de la presión adicional sobre los precios spot parece venir del lado de la demanda. Viene de consumidores que dejaron de consumir, y cuyos cargamentos de contrato, suministro local y existencias buscan ahora un nuevo destino.
Ese es el mecanismo que quiero analizar. Si es correcto, la caída actual es real, pero se apoya en una capa fina de toneladas liberadas y no en reparación alguna del problema de oferta original. Y el suelo, cuando llegue, probablemente no será una cifra que alguien elija. Es más probable que sea el punto en el que esas toneladas liberadas se agoten y unos pocos compradores concretos se queden sin margen para esperar al mismo tiempo.
De dónde vienen las toneladas adicionales
Argus lo dijo con claridad en su informe del 1 de octubre: algunos receptores de contratos están rechazando entregas, y esas toneladas vuelven al mercado spot. No nombró a los compradores. Nadie lo hace en público. Pero si se lee el resto del informe región por región, se ve dónde es probable que estén.
Empecemos por el Mediterráneo. Un cargamento italiano se carga en la primera mitad de octubre para exportación, porque una caída de la demanda doméstica liberó el tonelaje. Italia no suele ser un exportador que merezca seguimiento. Su azufre de refinería va a productores locales de fertilizantes y a quemadores de azufre. Cuando esos consumidores recortan su ritmo, la refinería sigue produciendo azufre, porque su producción la determina el crudo procesado y no la planta de ácido vecina. El fundido tiene que ir a alguna parte. Si el comprador local no lo retira, se solidifica y se ofrece.
Grecia está cargando 6.000t para Israel. Las ofertas del mar Negro hacia el Mediterráneo son más bajas. El rango fob del Mediterráneo cayó $65 en su punto medio en una semana solo por pujas y ofertas, y Argus atribuye parte de ello directamente a la destrucción de demanda que libera toneladas de exportación, sobre todo desde Italia. Nada de esto es producción nueva. Es producción existente que perdió a su comprador habitual.
Alemania muestra el mismo mecanismo con nombre propio. El complejo de caprolactama de Leuna, antes de Domo, ha entrado y salido de la insolvencia durante todo el año. Las unidades alemanas de Domo se declararon insolventes en diciembre. Una sociedad de rescate propiedad de InfraLeuna y Leuna-Harze se hizo cargo en abril. Esa sociedad se acogió en junio a un procedimiento de insolvencia en régimen de autoadministración, y su director general dijo que el suministro insuficiente de azufre había limitado la utilización de la planta y elevado sus necesidades de liquidez. Esta semana Argus informa de que las operaciones de Leuna están paradas y liberando azufre a otros consumidores. Una planta que fracasó en parte porque no pudo asegurar suficiente azufre está devolviendo ahora su azufre al mercado.
El Benelux es más interesante, porque allí también se debilitó el lado de la oferta. Una refinería de la zona de Róterdam tiene problemas técnicos que, según prevé Argus, mantendrán su producción de azufre por debajo de lo normal hasta principios de noviembre. El mantenimiento en torno a Ruan está reduciendo la producción francesa. En un año normal, esos dos hechos tensarían el azufre líquido del noroeste de Europa. Esta vez Argus no espera que tensen gran cosa, porque los consumidores operan a ritmos más bajos y algunos han cerrado de forma permanente. La producción de refinería perdida y el consumo perdido se compensan aproximadamente. En primavera no habría esperado que se compensaran con tanta exactitud.
El sur de África ofrece una tercera versión. La licitación de compra de Foskor por 30.000-50.000t parece haberse anulado después de que las ofertas llegaran por encima de $950/t cfr. Las grandes mineras están fuera del mercado spot. El Pangeo, de 57.000 tpm, desde Ruwais, se dirige a Richards Bay. Será el primer cargamento de azufre allí desde mediados de agosto. Si Foskor no compra y las mineras esperan, quien tenga un cargamento destinado a ese mercado debe decidir si lo almacena o lo redirige.
Luego está Vancouver. Argus dice que las limitaciones logísticas pueden haber empujado a los proveedores canadienses a mover cargamentos más rápido de lo habitual. Es un empuje del lado de la oferta más que una liberación del lado de la demanda, pero acaba en el mismo sitio: más toneladas inmediatas ofrecidas en Indonesia, Brasil y Marruecos al precio que permita colocarlas. ICIS hizo la misma observación desde el lado del comprador. Las ventas canadienses recientes a Indonesia, Marruecos y Brasil reajustaron las expectativas de precio en tres regiones y dejaron por debajo las aspiraciones de Oriente Medio.
El papel de Vancouver merece una mirada más detenida, porque a menudo se describe como el sustituto de la oferta del golfo Pérsico. La lista de cargas de julio a septiembre va a Indonesia, Australia, Namibia, Chile, Nueva Caledonia, México, Marruecos e India. Es un proveedor que reparte aproximadamente el mismo volumen anual entre más destinos. Argus dice que los proveedores siguen esperando que las exportaciones de Vancouver aumenten un 3-5% en 2026, sin ninguna ampliación formal de la capacidad de manipulación o granulación. Unos pocos puntos porcentuales no sustituyen al golfo Pérsico. Vancouver está redistribuyendo toneladas, no añadiendo muchas. Cuando vende a Brasil a $985/t cfr, como hizo en septiembre, ese cargamento no va a Indonesia ni a China. Su poder para fijar precios este otoño procede de la rapidez y del flete, no del volumen.
No todos los consumidores se están retirando, y conviene dejarlo dicho. Tupras adjudicó íntegramente su licitación doméstica de azufre de octubre a $818-918/t fca. El punto medio quedó solo $1 por debajo del de septiembre, los lotes de Izmit subieron unos $50, y las tres refinerías se colocaron muy por encima de los precios mínimos de Tupras. Los compradores domésticos turcos siguen compitiendo por las toneladas locales. Turquía restringió las exportaciones de azufre a principios de año, de modo que sus consumidores domésticos pueden haber tenido menos acceso a la válvula de escape de la que ahora disfruta el resto del Mediterráneo. Pero el resultado turco recuerda que la destrucción de demanda es desigual.
¿Se está produciendo entonces el bucle de retroalimentación de la hipótesis? Creo que sí. El alto coste del azufre lleva algunos márgenes aguas abajo por debajo de cero. Las tasas de operación caen. Las nominaciones caen o los cargamentos se rechazan. Las toneladas liberadas aparecen como ofertas spot en un mercado en el que los compradores tienen todas las razones para esperar. Cada precio más bajo hace más paciente al siguiente comprador.
Pero quiero ser prudente con la magnitud. Argus no cuantifica el volumen rechazado, y no he encontrado a nadie que lo haga. La evidencia pública sugiere que el volumen liberado es pequeño en relación con el comercio mundial: el cargamento italiano, el azufre de Leuna, el azufre triturado del mar Negro que antes iba a los quemadores del Mediterráneo, quizá un cargamento africano redirigido. En un mercado normal eso sería ruido. Pero este es un mercado de entrega inmediata estrecho, con el golfo Pérsico moviendo 250.000-350.000t al mes. Las toneladas liberadas no necesitan ser muchas para mover el precio marginal.
Lo que lo mueve son unos pocos vendedores que tienen que vender y unos pocos compradores que no tienen por qué comprar.
Hay una comprobación que no he podido hacer bien. ¿Están subiendo los inventarios de los proveedores? Los únicos datos directos de inventario del informe de Argus son chinos, y las existencias chinas subieron ligeramente esta semana, de unas 931.000t a 963.000t, por descargas de buques. Los inventarios de los productores del golfo Pérsico pueden estar aumentando, dada la diferencia entre producción y envíos visibles, pero no he encontrado datos públicos fiables de existencias que lo confirmen. Lo mismo vale para Kazajistán, donde las limitaciones ferroviarias apuntan en la misma dirección, y para Alberta. Si esas existencias existen, están detrás de un cuello de botella o al final de una larga línea de ferrocarril. No son oferta negociable en octubre.
Qué mide ahora el precio fob de Oriente Medio
La cifra fob de Oriente Medio es la que más se citará este mes. También es con la que yo tendría más cuidado.
Véase lo que cuesta llevar azufre del golfo Pérsico a Indonesia. Argus sitúa el flete de Oriente Medio a Indonesia en $145-148/t para 50.000-55.000t y en $150-160/t para 30.000-35.000t. Vancouver-China, la ruta de la tabla más parecida a Vancouver-Indonesia, está en $34-38/t. Mar Negro-norte de África, en $40-50/t. Oriente Medio-norte de África, en $156-167/t.
De modo que un cargamento del golfo Pérsico con destino a Indonesia soporta unos $100/t o más de flete adicional frente a un cargamento canadiense que va a la misma parte del mundo. La mayor parte de esa diferencia refleja probablemente la guerra: travesías más largas, seguro de riesgo de guerra, menos armadores dispuestos a entrar y tiempo de espera.
Si el precio entregado en Indonesia es de $930-970/t cfr y Vancouver puede llegar allí de forma competitiva, el vendedor del golfo Pérsico tiene que absorber la diferencia de flete en su fob. Tómese $950 cfr, réstese $145 de flete, y se obtienen unos $805 fob. La propia evaluación de netback de Argus para cargamentos de 30.000-35.000t desde Oriente Medio se sitúa en $815-826/t. El QSP de octubre a $835 y el rango de Argus de $810-850 están donde están porque eso es lo que permite la aritmética del precio entregado. No están ahí porque Ras Laffan tenga de repente barcos.
Argus lo dice así: el precio qatarí refleja precios entregados más bajos y la competencia de Vancouver, sobre todo en Indonesia. Yo leo la caída del fob de Oriente Medio como una medida de cuánto flete y riesgo están absorbiendo los productores del golfo Pérsico para mantenerse en mercados a los que Vancouver puede llegar ahora más barato. No es una prueba de que haya mejorado el acceso.
Eso plantea una pregunta que no veo formular con suficiente frecuencia. ¿Quién vende realmente al precio fob de Oriente Medio? La mayor parte del azufre del golfo Pérsico se mueve a precios mensuales o trimestrales con clientes de contrato. La lista de Ruwais muestra adónde van los escasos turnos de carga. El An Da Hai, de 80.000 tpm, a Paradip para IFFCO, con llegada el 3 de octubre. El Al Karama a Vizag para CIL. El Al Wathba y el Minoan Sea a Jorf Lasfar. El Shun Fu Fa a Santos. El Pangeo a Richards Bay. El Zhong Mao a Dar es Salaam. Son buques grandes que van a grandes compradores de contrato. Con solo un pequeño número de travesías disponibles, es probable que los compromisos de contrato tengan prioridad sobre el negocio spot discrecional.
Si es así, la evaluación fob la fija un pequeño número de netbacks frente a la competencia entregada, mientras que el volumen físico se mueve sobre todo bajo contrato. Un QSP más bajo sirve entonces más para marcar el tono de los contratos del cuarto trimestre que para añadir liquidez spot. Los precios de octubre de Kuwait y EAU se conocerán en los próximos días. El OSP de septiembre de EAU fue de $960 y el KSP de Kuwait de $865. Ambos nos dirán hasta dónde están dispuestos los demás vendedores del golfo Pérsico a seguir a Qatar.
Irán es la excepción, a $750-800/t fob, sin cambios. Argus señala el coste y el riesgo considerables de las exportaciones iraníes. El azufre iraní es barato en gran medida porque pocos compradores pueden tomarlo.
El crudo volvió primero
Compárese ahora con el crudo. Datos de Kpler citados por CNBC el 30 de septiembre mostraban crudo cruzando Ormuz a una media de siete días de 13,5 millones de b/d, que Kpler equiparó a la base anterior a la guerra. Otras estimaciones son más bajas. La cifra de Kpler para septiembre de las exportaciones totales de crudo de Oriente Medio, recogida por Al Jazeera, fue de unos 16,3 millones de b/d, algo menos del 80% del nivel de preguerra, mientras que JP Morgan situó las exportaciones regionales en el 98% del nivel de preguerra. Windward contó solo 55 tránsitos visibles por AIS de todo tipo de buques entre el 16 y el 23 de septiembre, frente a unos 910 por semana antes de la guerra. Las cifras discrepan en parte porque muchos petroleros se mueven ahora sin señal o mediante transbordos de buque a buque.
En la dirección, sin embargo, coinciden. El crudo ha recuperado la mayor parte de su volumen. El azufre, no.
Parte de la explicación aparece en los datos de transporte marítimo más que en los informes de azufre. Lloyd’s List Intelligence constató que los petroleros de crudo impulsaron el aumento de tránsitos por Ormuz en agosto, mientras que graneleros y portacontenedores apenas cambiaron. Kpler dijo que más del 70% del crudo que cruzó Ormuz en agosto cambió de petrolero frente a EAU u Omán, con un sistema de lanzadera que depende de la protección naval de Estados Unidos. Arabia Saudí tiene su oleoducto a Yanbu, en el mar Rojo, que lleva el crudo evitando por completo el estrecho, aunque los ataques hutíes lo dañaron en septiembre. Lloyd’s registró 19 tránsitos de VLCC vinculados a Arabia Saudí en una semana de mediados de septiembre, la cifra más alta desde el inicio de la guerra.
La mayor parte de esa infraestructura no existe para el azufre. Un VLCC transporta unos 2 millones de barriles, aproximadamente $200 millones de carga al Brent actual. Un Supramax transporta 50.000t de azufre por valor de unos $40-50 millones. Escoltas, cobertura de riesgo de guerra y un relevo STS tienen un sentido evidente para el primero. Resultan mucho menos atractivos para el segundo. No hay un conducto de azufre hacia el mar Rojo. No me consta ninguna operación STS establecida para azufre granulado frente a Fuyaira, y transferir sólidos a granel de buque a buque es lento, genera polvo y requiere capacidad de cucharas. Lloyd’s List también ha informado de graneleros propiedad de Adnoc alcanzados en el estrecho. Eso les dice algo a los armadores sobre el riesgo en exactamente el tipo de buque que transporta el azufre de Ruwais.
Parte de esto es inferencia. No he visto ninguna fuente directa que diga que a los armadores de azufre se les niega la protección de convoyes, o que las escoltas se limitan a los petroleros. Pero el resultado, con el crudo cerca de lo normal y el granel seco apenas en movimiento, está documentado por más de un rastreador independiente. El estrecho está abierto para algunas cargas y mucho menos abierto para otras.
Hay una versión parcial de Yanbu para el azufre: la costa saudí del mar Rojo. La programación de Jorf Lasfar muestra el Royal Topaz con 35.000t desde Yanbu atracando el 28 de septiembre y el Kriti Atlas con unas 35.000t desde Jizan previsto para el 15 de octubre. Es azufre de la región del golfo Pérsico que evita Ormuz del mismo modo que lo hace el crudo saudí. Ayuda a OCP. Es poco volumen, y depende de que el mar Rojo y Suez sigan siendo utilizables para el tráfico hacia el norte, algo que este año no ha sido una suposición segura.
Así que cuando alguien dice que los flujos de Ormuz han vuelto a los niveles de preguerra, la pregunta útil para este mercado es: ¿qué flujos? Para el azufre, la respuesta sigue siendo no.
Los contratos se están revisando más deprisa de lo que se despeja el spot
Las negociaciones trimestrales son donde el nuevo mecanismo se traduce en dinero.
El norte de África es el caso más claro. Argus sitúa las entregas de contrato del tercer trimestre al norte de África en $990-1.010/t cfr. Las primeras conversaciones para el cuarto trimestre están en $850-870/t cfr. Si se mantiene, es un recorte de unos $140/t en un trimestre. Es más profundo que la caída del spot norteafricano en el mismo periodo.
¿Por qué bajarían los precios de contrato más deprisa que el spot? Normalmente van por detrás. Aquí el comprador tiene dos argumentos fuertes. El azufre del mar Negro a $780-860 fob, más $40-50 de flete, llega a unos $820-910/t cfr, muy por debajo del contrato del tercer trimestre. Y el comprador opera a ritmo reducido. Un comprador que no está utilizando todo el volumen del contrato tiene todas las razones para discutir el precio, y puede amenazar de forma creíble con tomar menos.
La cifra de $850-870 es útil por otra razón. Si se le resta el flete del mar Negro, implica un netback fob de unos $805-825/t, justo en la parte baja del rango spot del mar Negro. En esta negociación norteafricana, la alternativa entregada fiable más barata parece pesar más que los niveles de contrato de Oriente Medio.
El Benelux muestra la otra cara del comportamiento de los contratos. Los proveedores abrieron las conversaciones de azufre líquido del cuarto trimestre con una renovación sin cambios. Algunos compradores quieren $100-150/t menos. Al mismo tiempo, Argus informa de que las primas que se negocian anualmente sobre el precio trimestral del Benelux están subiendo, pese a la menor demanda. Creo que es una de las líneas más importantes del informe de esta semana.
Sugiere que los proveedores están dispuestos a ceder en el índice pero quieren más por el servicio que va encima: logística de líquidos, almacenamiento, entrega. Tiene sentido con lo que se ve. El bajo nivel de los ríos ha desplazado parte del azufre de las barcazas a los camiones, y la disponibilidad de camiones es limitada. La consolidación de la industria química europea ha eliminado parte de los retornos que abarataban la distribución de azufre líquido. Un comprador puede cambiar a una molécula más barata. No puede cambiar fácilmente a una forma más barata de recibir azufre fundido. ¿Pueden entonces los proveedores defender las primas mientras baja el precio absoluto? En el Benelux, al parecer, sí.
En la misma semana, Sojitz Solvadis anunció la compra de Citis Group en Francia: distribución de azufre líquido, almacenamiento en Le Havre, Marsella y Dunkerque, y la planta de formación de pastillas de Dunkerque, en servicio desde 1985. No leería estrategia en cada adquisición. Esta, sin embargo, tiene una lógica física en el mercado actual. Europa tiene ahora azufre líquido que algunos consumidores locales ya no quieren. La capacidad de solidificación es lo que convierte un excedente fundido en un producto sólido que puede ir por barco al norte de África o a otros destinos. Citis ya vende al noroeste de África. Si esa fue la razón de la operación, no lo sé. Por eso creo que es relevante este trimestre.
Tampa es el tercer contrato que hay que vigilar. El precio del fundido del tercer trimestre se cerró en un récord de $705/lt entregado. Argus recogió estimaciones para el cuarto trimestre que van de $30/lt a $200/lt menos, la mayoría cerca de $600/lt. ICIS informa de que los participantes esperan un recorte de al menos $50 y cita a un trader que descarta la idea de una renovación sin cambios. Los compradores europeos habrían pausado sus propias conversaciones para ver dónde quedan Tampa y los precios mensuales pendientes del golfo Pérsico.
Hay una rareza en el mercado estadounidense que merece más atención. El azufre de exportación del golfo de Estados Unidos es el origen fob más caro de la tabla de Argus, a $940-975/t. Se espera que Tampa cierre en torno a $600/lt, es decir, unos $590/t. Es una diferencia de unos $350/t entre lo que un refinador de la costa del golfo puede obtener fuera y lo que un productor de fosfatos de Florida paga en casa. Si la capacidad de exportación fuera ilimitada, la diferencia se cerraría. No se cierra. Gran parte del azufre de refinería estadounidense es fundido y se vende localmente, y solo la parte que puede solidificarse, almacenarse y cargarse obtiene el precio mundial. El resto está cautivo del contrato doméstico. Estados Unidos no es un proveedor de ajuste como lo es Vancouver.
También sería prudente con el lado de las refinerías. Los datos de la EIA muestran refinerías de la costa del golfo operando en torno al 98% a principios de septiembre. Una utilización alta no significa automáticamente más azufre. El azufre recuperado depende de la dieta de crudos y de su contenido de azufre, de la configuración de coquización e hidrotratamiento, y de si resulta económico procesar barriles pesados y ácidos frente a grados más ligeros. Con los flujos de crudo pesado venezolano, mexicano y canadiense cambiando este año, no daría por hecho que la producción estadounidense de azufre está subiendo solo porque el procesamiento es alto. Solo las importaciones de crudo venezolano alcanzaron 782.000 b/d en la semana hasta el 11 de septiembre, el nivel más alto desde 2017 según datos de la EIA. Es crudo pesado y ácido que entra en las coquizadoras de la costa del golfo. Pero si desplazó barriles pesados mexicanos o canadienses, que también son ácidos, el cambio neto en azufre recuperado podría ser pequeño. Lo que importa aquí es el punto más limitado: produzca lo que produzca Estados Unidos, el mercado marítimo solo ve una parte.
Después, Kazajistán. Rusia detuvo el tránsito ferroviario de azufre kazajo hacia sus puertos el 24 de mayo y levantó la prohibición el 24 de julio. Argus prevé exportaciones de octubre fuera de Rusia en torno a dos tercios de la media anterior a la restricción, de unas 300.000t al mes, es decir, unas 200.000t, con noviembre y diciembre todavía sin confirmar. ICIS dice que los movimientos de grano de final de campaña están congestionando la red ferroviaria rusa.
De modo que la logística kazaja está restablecida en parte. Véase ahora adónde van las toneladas. Casi todos los buques de la lista de cargas de Ust-Luga de Argus desde enero fueron a Jorf Lasfar o Safi, con unos pocos a Santos y uno a Dakar. El azufre kazajo es en gran medida el azufre de OCP. Su regreso reduce el déficit de Marruecos. Añade muy poca liquidez spot real. Un corredor reabierto no es lo mismo que nueva oferta spot, y el contrato del norte de África del cuarto trimestre es donde se está fijando realmente el precio de las toneladas kazajas.
Hay una segunda restricción que recibe menos atención. Kazajistán suspendió sus propias exportaciones de azufre el 27 de junio, con una exención solo para los envíos a Rusia, y según el número de septiembre-octubre de la revista Sulphur esa orden sigue en vigor. Los cargamentos que se cargan en Ust-Luga desde finales de agosto parecen ir primero a compromisos contractuales. Lifosa, en Lituania, que solía tomar casi todo su azufre de Kazajistán, se ha quedado sin suministro. La estimación de Argus de dos tercios para octubre refleja presumiblemente toneladas que se mueven con algún tipo de aprobación. No he podido confirmar cómo funcionan esas aprobaciones.
Luego Rusia endureció el lado del ácido. Una resolución gubernamental firmada el 12 de septiembre somete las exportaciones rusas de ácido sulfúrico a un procedimiento de aprobación hasta final de año. Casi todo ese ácido va a Kazajistán, sobre todo para el cobre y para la lixiviación de uranio de Kazatomprom. Kazatomprom dijo el 21 de septiembre que sus proveedores rusos cumplirán los contratos de 2026 y que no espera un impacto material. Pero si el ácido ruso se vuelve más difícil de conseguir en 2027, el sustituto obvio es el azufre kazajo quemado en casa, y EuroChem puso en marcha este año una planta de ácido sulfúrico de 800.000t/año en la región kazaja de Zhambyl. Es una inferencia mía, no algo que nadie haya anunciado. Si ocurre, el techo de las exportaciones kazajas lo fijará en parte la demanda kazaja de ácido, no solo el ferrocarril ruso.
Por qué un azufre más barato no ha devuelto las plantas a la actividad
Esta es la parte del argumento que debería preocupar a cualquiera que espere un rebote rápido.
El modelo simple dice: el azufre baja, los márgenes mejoran, las tasas de operación suben, la demanda de azufre vuelve. La evidencia dice que cada gran sector aguas abajo tiene al menos otra restricción que no se ha movido y que, en algunos casos, ha empeorado.
Empecemos por los fosfatos de Estados Unidos. La sección estadounidense del informe de Argus tiene una frase a la que vuelvo una y otra vez. Incluso en el primer trimestre, cuando Tampa estaba en $495,69/lt, la producción estadounidense de fosfatos se redujo. Un cierre de $600/lt en el cuarto trimestre seguiría por encima de ese nivel. El 10-Q de Mosaic muestra una tasa de operación de fosfatos procesados del 58% en el segundo trimestre, frente al 61% un año antes, y atribuye la menor producción principalmente a la disponibilidad de azufre. Pero el mismo documento muestra una producción norteamericana de roca fosfórica de 3,9 millones de t en el primer semestre frente a 5,1 millones de t un año antes, debido al traslado a nuevas zonas de minería. El margen bruto de fosfatos de Mosaic en el semestre fue prácticamente cero. Nutrien tiene su negocio de fosfatos en revisión estratégica desde el año pasado.
Así que en Florida el azufre es una restricción, pero también lo es la roca, y el balance puede ser la que más aprieta. Argus estima que un precio de Tampa de $600/lt implica un coste de azufre de unos $256/t de DAP. Los precios de los fosfatos están firmes porque la oferta es ajustada, lo que ayuda. Pero un productor que recortó ritmos a $496/lt en el primer trimestre no los restablecerá de forma evidente a $600/lt en el cuarto.
OCP es una historia distinta con una conclusión parecida. Su margen de EBITDA del primer semestre se mantuvo en torno al 28% aunque los precios del azufre se triplicaron aproximadamente mientras los de los fertilizantes subieron solo en torno a un 20%. Se orientó hacia el TSP, que necesita menos azufre y no necesita amoniaco. El TSP subió al 35% del volumen de exportación de fertilizantes de OCP desde el 26%. OCP también informó de que el comercio mundial de fertilizantes fosfatados cayó en torno a un 22% en el primer semestre. OCP tiene pocas razones para operar al 100% y vender DAP en un mercado en el que los agricultores están retrasando compras, aunque el azufre se abarate. Su ritmo depende de la disponibilidad de azufre y ácido, de la mezcla de productos y de lo que el mercado absorba.
Hay aquí una contradicción en la información pública que debo señalar. En junio se informó de que la dirección de OCP planeaba restablecer la plena capacidad de fertilizantes a finales de ese mes. Argus sitúa ahora las tasas de operación marroquíes de P2O5 en el 50-60% de la capacidad, con llegadas de azufre a Jorf Lasfar de algo menos de 300.000t en septiembre frente a unas 700.000t al mes antes de la guerra. O el rearranque no se produjo a la escala descrita, o se revirtió. Yo me fiaría de los datos físicos de llegadas.
India se divide en dos. Los productores de fertilizantes reciben apoyo público para compensar costes. Los quemadores de azufre que venden ácido al mercado no, y Argus dice que siguen en dificultades incluso tras la caída reciente, porque las fundiciones domésticas han empezado a bajar los precios del ácido ante la mala economía de exportación. Un consumidor indio está protegido. El otro está siendo presionado por un sustituto más barato.
La subvención debe leerse con cuidado. Para la campaña rabi 2025-26, el Gobierno elevó la subvención del DAP a Rs29.805/t más un adicional especial de Rs3.500/t. La nueva campaña rabi empezó el 1 de octubre, y Argus informa de que los importadores siguen esperando conocer las nuevas tasas de la subvención basada en nutrientes. El contrato de ácido fosfórico del cuarto trimestre también está sin cerrar. La subvención no cambia lo que cuesta el azufre. Traslada parte de ese coste de las cuentas del productor al presupuesto del Estado. Mientras dure, la demanda india de azufre para fertilizantes la sostiene la política fiscal más que los márgenes de las plantas. Ese tipo de demanda probablemente no responde mucho al precio del azufre. Responde al presupuesto.
En cuanto al mercado, esta semana se ofreció un cargamento de 30.000t de origen no habitual a $965/t cfr costa oeste frente a pujas de $900. Los grandes compradores de fertilizantes reciben cargamentos de contrato de Adnoc y de Qatar, como el An Da Hai para IFFCO. El mercado spot de India lo forman en gran medida los quemadores, y son los compradores que menos pueden permitírselo.
El níquel es donde la aritmética es más cruda. SMM sitúa el consumo del HPAL en unas 10-12t de azufre por tonelada de níquel en MHP. A $950/t cfr, eso supone unos $9.500-11.400 de azufre por tonelada de níquel contenido. El níquel a tres meses en la LME cerró en unos $15.600/t el 2 de octubre, cerca de un mínimo de nueve meses y con una caída de en torno al 8% en el mes. El MHP se valora como porcentaje de la LME, y SMM informó a finales de septiembre de que los pagables del MHP se estaban debilitando al haber más MHP spot disponible.
No quiero convertir eso en una única cifra de punto de equilibrio. La ley del mineral, el consumo de ácido por tonelada, los créditos de cobalto, el coste de la energía y el diseño de la planta varían demasiado, y un HPAL de propiedad china que alimenta la planta de precursores de su matriz piensa en el margen de forma distinta a un vendedor independiente de MHP. Pero la dirección es bastante clara. El azufre en Indonesia ha bajado entre $100 y $200/t desde septiembre, lo que ahorra quizá $1.000-2.000 por tonelada de níquel. El propio níquel bajó unos $1.300-1.400/t en el último mes. El precio del metal se ha llevado la mayor parte del alivio.
La producción indonesia de MHP cayó de unas 42.000t de níquel en enero a 29.900t en junio, según SMM. Huayou puso la mitad de la capacidad de MHP de Huafei en parada con mantenimiento desde mayo, alegando los costes del azufre. A finales de septiembre, SMM dijo que algunos productores habían reanudado la producción de MHP tras reponer azufre. Así que el sector HPAL no está simplemente esperando azufre barato. Compra cuando tiene que hacerlo, opera lo que puede, y el precio del níquel decide cuánto puede soportar.
La demanda química europea es probablemente la que menos opciones tiene de volver pronto. Leuna está parada. Argus describe algunos cierres europeos como permanentes. Compradores europeos dijeron a ICIS que los costes energéticos vuelven a subir. Una planta de caprolactama o de especialidades químicas que cierra por los costes de la materia prima, los costes energéticos y la debilidad de sus mercados finales no reabre porque el azufre haya bajado $100.
Brasil añade un giro por el lado del ácido. ICIS informa de que Mosaic y EuroChem han recortado producción y cerrado algunas unidades por los costes del azufre. El spot está en $980-985/t cfr. El quemador de azufre de Unigel en Camaçari, si aumenta su ritmo, suministraría ácido a compradores del entorno de Aratu que ahora lo importan. En principio eso desplaza la demanda brasileña del ácido importado al azufre importado. Pero solo funciona si Unigel puede comprar azufre a un coste que mejore el del ácido importado, y Argus señala la preocupación del mercado por la escasez de azufre spot y los altos costes de importación en Brasil.
El flete apunta al proveedor probable. Golfo de Estados Unidos-Brasil está en $27-34/t, Báltico-Brasil en $40-45/t, mar Negro en $45-55/t y Oriente Medio en $165-167/t. Con las cifras de hoy, el fob del Báltico más flete llega más barato que el del golfo de Estados Unidos. Pero las toneladas del Báltico están en gran medida comprometidas con Marruecos. Los proveedores más realistas para un quemador brasileño son Vancouver o el golfo de Estados Unidos, a unos $1.000/t cfr. Para un quemador nuevo que intenta desplazar ácido importado, es una economía difícil. Los importadores brasileños de ácido pueden simplemente seguir con el ácido.
En conjunto, el siguiente comprador marginal de azufre probablemente necesita que varias cosas mejoren a la vez. Para los fosfatos, eso significa azufre más bajo y amoniaco más bajo, precios firmes de los fosfatos y agricultores dispuestos a comprar. Para el HPAL, azufre más bajo, un precio del níquel más firme y mejores pagables del MHP. Para la química europea, azufre más bajo, energía más barata y cierta recuperación de los mercados finales. Un precio del azufre a la baja es necesario. Por sí solo no basta.
China: existencias bajas, importaciones bajas y un sustituto que eligió
China es la contradicción que todo el mundo señala. Creo que la mayor parte puede explicarse.
Los inventarios portuarios chinos eran de 923.000t el 24 de septiembre, frente a 2,37 millones de t un año antes y 2,53 millones de t en 2024. China importó unas 272.000-277.000t de azufre en agosto según datos de aduanas recogidos por SMM y el South China Morning Post, en torno a un 65% menos que un año antes, frente a una media de unas 800.000t al mes en 2025. Y, sin embargo, Argus dice que la demanda china de importación es muy baja, que las pujas chinas están por debajo de las de otros mercados y que otros compradores se están llevando los cargamentos que China habría absorbido en otro momento.
Véanse los datos de existencias con más detalle. SMM registró existencias portuarias de 748.800t el 23 de junio, el nivel más bajo desde 2017, y de 727.900t a principios de julio. Ahora están por encima de 900.000t. Las importaciones fueron mínimas en ese periodo. Es decir, las existencias se recompusieron en unas 200.000t durante un verano de importaciones en caída. La explicación más simple es que el consumo cayó más deprisa que las importaciones.
Véase después la distribución. Zhenjiang, el centro del Yangtsé, tiene 210.000t frente a 1,05 millones de t hace un año. Dafeng tiene 83.000t frente a 270.000t. Zhanjiang tiene 206.000t frente a 500.000t. Fangcheng, en Guangxi, tiene 380.000t, más que hace un año. El agotamiento se concentra en el Yangtsé y en la costa este.
¿A quién abastece el Yangtsé? La revisión del primer semestre de SMM constató una caída interanual del 53% en la producción de ácido sulfúrico de Hubei por las bajas tasas de operación de los fosfatos y el mantenimiento. Hubei es el centro de la producción china de fosfatos. De modo que la zona con menos azufre almacenado es probablemente también la zona cuyos consumidores más han recortado. Eso es coherente con que las bajas existencias allí sean en parte un síntoma de bajo consumo, no solo una señal de compras por venir.
Segundo, la paridad de precios. Argus sitúa el azufre doméstico ex-works en Yn7.000-7.200/t, que equipara a unos $912/t cfr. El granulado importado está en $960-970/t cfr. La paridad de importación está unos $50 por encima del doméstico. Pocos compradores importan con prima sobre el material doméstico salvo que no puedan conseguirlo. El fundido de refinerías coreanas y japonesas sigue llegando en partidas de 3.000-5.000t a Weifang, Zhenjiang, Longkou y Qinzhou. El fundido de las refinerías de Shandong se ofrecía a Yn7.700-7.750/t ex-works antes del festivo. Por ahora China funciona con la producción de sus refinerías locales más fundido de corta distancia.
Tercero, y creo que lo más importante, el ácido. China suspendió las exportaciones de ácido sulfúrico desde el 1 de mayo, provisionalmente hasta final de año. Eso mantuvo en casa el ácido de fundición. El índice de SMM del ácido de fundición de cobre era de Yn1.351/t el 18 de septiembre. En la semana siguiente, las cotizaciones de ácido en el centro de China bajaron de Yn1.000/t, con Hunan en Yn910-1.110/t. El 30 de septiembre el índice había bajado a Yn1.218,5/t, su decimotercera caída semanal consecutiva, mientras el azufre de Shandong se mantenía en torno a Yn7.550/t.
Hágase la cuenta del coste de la materia prima. Una tonelada de azufre produce aproximadamente tres toneladas de ácido sulfúrico. A Yn7.100/t, solo el azufre cuesta unos Yn2.300 por tonelada de ácido. El ácido de fundición se vende a Yn1.000-1.350/t en gran parte del país. Para una planta de fosfatos que puede recibir, almacenar y usar ácido de mercado, comprar ácido de fundición en lugar de quemar azufre importado ahorra del orden de Yn1.000 por tonelada de ácido, antes de contar el crédito de vapor que se pierde.
No todas las plantas pueden hacerlo. Un gran complejo integrado de fosfatos con sus propios quemadores depende del vapor y la energía que se obtienen al quemar azufre. No puede sustituir todo su ácido por ácido de fundición sin perder esa energía y sin la logística necesaria para recibir grandes volúmenes de ácido por ferrocarril o camión. Las plantas cercanas a fundiciones pueden sustituir más. Las plantas alejadas de fundiciones, o construidas en torno a quemadores, pueden sustituir menos. Los datos de SMM sobre Anhui, donde nueva capacidad de ácido de fundición elevó la producción de ácido en torno a un 20% en el primer semestre, muestran dónde es más fácil la sustitución. Así que la sustitución es real, pero parcial, y varía según la provincia y la planta.
Eso hace que la ausencia de China del mercado de importación sea en parte un resultado de política, no solo de demanda. La prohibición de exportar ácido ayudó a crear un sustituto doméstico barato del azufre importado.
¿Cuánto puede durar? Tres cosas podrían acabar con ello.
La primera es el mantenimiento de las fundiciones. SMM señala el mantenimiento de octubre en Guangxi y en la fundición de Houma de Beifang Copper, entre otras, como apoyo para los precios del ácido. Menos ácido de fundición significa precios del ácido más firmes y una diferencia menor con el ácido procedente de azufre.
La segunda es la propia prohibición de exportar. Rige provisionalmente hasta el 31 de diciembre, y SMM informa de que los productores de ácido de Sichuan ya están pendientes de esa fecha. Si la prohibición se levanta y el ácido de fundición chino puede volver a salir, hacia Chile, Indonesia o Marruecos, donde el ácido escasea, los precios domésticos del ácido subirían y los quemadores tendrían más motivo para comprar azufre. Si se prorroga, la sustitución continúa en 2027.
La tercera es la campaña de fosfatos. La aplicación de primavera en China necesita producto fabricado durante el invierno. El comentario de SMM de finales de septiembre ya hablaba de acopio de invierno y de espera de decisiones de política. Si las plantas chinas de fosfatos suben ritmos para la primavera, tirarán a la vez del azufre local y del ácido de fundición, y 923.000t de existencias portuarias no dejan mucho margen.
Nada de esto será visible hasta después de la Semana Dorada. China está de vacaciones del 1 al 7 de octubre, y Argus ha suspendido las evaluaciones chinas. Yo no sacaría conclusiones del silencio de esta semana. Sí las sacaría de lo que los compradores hacían antes del festivo: reducir existencias, consumir suministro local, cambiar a ácido de fundición donde podían y pujar por debajo de otros mercados. Fue una elección hecha mientras había un sustituto disponible.
La pregunta para noviembre es si el sustituto sigue ahí.
Quién puede seguir esperando y quién se queda sin margen
«Los compradores están esperando» es la frase más repetida en la información sobre azufre este otoño. Abarca situaciones muy distintas. Así es como yo clasificaría ahora a los principales compradores.
Los quemadores y productores de fertilizantes del Mediterráneo pueden esperar, y están eligiendo hacerlo. Argus dice que las menores tasas de operación les dan más tiempo antes de necesitar el mercado spot. Los compradores egipcios están en el mercado pero se resisten a confirmar operaciones porque los precios pueden bajar más. Los consumidores europeos de azufre líquido tienen abiertas las conversaciones del cuarto trimestre y nuevas toneladas locales de Leuna e Italia. A estos compradores no les falta azufre. Les falta margen. Volverán cuando crean que el spot ha dejado de caer, y no antes.
Después están los compradores con un sustituto: las plantas chinas de fosfatos cercanas a fundiciones y los quemadores indios de azufre que se enfrentan a un ácido de fundición más barato. Su regreso depende del mercado del ácido más que del mercado del azufre.
Unos pocos se han ido, posiblemente para siempre. Leuna y los demás cierres europeos. Las unidades brasileñas que Mosaic y EuroChem han cerrado. Foskor, al menos en esta licitación. Que permanente signifique permanente dependerá del ciclo, pero estos compradores no vuelven en el cuarto trimestre.
Indonesia es distinta. Las plantas HPAL no pueden desaparecer sin más del mercado del azufre durante un trimestre. SMM dice que las plantas HPAL mantienen solo uno o dos meses de inventario de azufre. Los compradores indonesios han estado en el mercado todas las semanas de esta caída, en torno a $1.060-1.135/t cfr en septiembre y $930-970/t ahora. La licitación de Pupuk Indonesia por 55.000t para Petrokimia Gresik sigue en negociación, y una consulta de flete para 52.000-65.000t de Vancouver a Indonesia para el 13-27 de octubre parece corresponder al cargamento de la licitación.
El tamaño del cargamento importa aquí. Un cargamento de 10.000t del sudeste asiático se vendió a un productor indonesio de níquel a $970/t cfr en la misma semana en que uno de 50.000t de Vancouver se vendió a $930. Parte de esa diferencia de $40 puede ser el precio de una partida pequeña e inmediata para una planta que no puede esperar a un Supramax. El origen, la calidad, el calendario o las condiciones también podrían explicar una parte, y el informe no me permite separarlos. Singapur puede mostrar el mismo patrón: la licitación de venta de 7.000t de ExxonMobil habría ido a un comprador malasio a $975-990/t fob, posiblemente por encima de $1.000, aunque el precio final no está confirmado. El precio de 10.000t no es el precio de 50.000t, y en un mercado en el que los compradores han dejado de comprometerse con grandes cargamentos a plazo, los precios de lotes pequeños pueden decir más sobre quién está realmente corto.
Creo que Indonesia es el comprador con más probabilidades de sostener el suelo semana a semana. No comprará a cualquier precio, porque el níquel limita lo que puede pagar. Pero seguirá comprando.
Marruecos es un caso aparte. Medido frente a su propia historia, tiene el mayor desfase del mercado. Jorf Lasfar recibió algo menos de 300.000t de azufre en septiembre frente a unas 700.000t al mes antes de la guerra. Las importaciones de ácido cayeron a 220.000t entre enero y septiembre, frente a casi 1,4 millones de t en el mismo periodo del año pasado, con solo tres cargamentos y 54.000t en el tercer trimestre. Así, las llegadas de septiembre quedaron unas 400.000t por debajo de la media mensual de preguerra, y las importaciones de ácido perdidas equivalen quizá a otras 40.000-50.000t al mes de azufre. Eso no es necesariamente lo mismo que un déficit de consumo actual de 400.000t. OCP opera por debajo de su capacidad y ha cambiado su mezcla de productos, de modo que lo que necesita ahora es menos de lo que solía tomar.
Pero Marruecos no actúa como un comprador desesperado. Está empujando a la baja los precios de contrato del cuarto trimestre en unos $140/t. Está tomando cargamentos pequeños de 13.000-22.000t desde Poti, Batumi y Ust-Luga, y partidas de 35.000t desde la costa saudí del mar Rojo. Está vendiendo más TSP. OCP puede esperar porque puede cambiar su mezcla de productos, y porque el mercado de fosfatos no necesita ahora mismo toda su producción. Si la demanda de fosfatos se afirma antes de la primavera del hemisferio norte, Marruecos podría convertirse rápidamente en el comprador con la mayor necesidad sin cubrir, y tiene medios para pagar.
Las llegadas programadas a Jorf Lasfar hasta mediados de octubre, el Aurelia desde Ust-Luga, el Muzaffer Esener desde Poti, el Al Wathba desde Ruwais y el Kriti Atlas desde Jizan, suman unas 114.000t. Se está fletando un cargamento de 21.000-22.000t desde Poti para carga del 5 al 10 de octubre. Salvo que pasen más cargamentos del golfo Pérsico, octubre podría ser fácilmente otro mes en el rango de 250.000-350.000t.
Los productores indios de fertilizantes están mayoritariamente cubiertos. Los que tienen suministro de contrato de Adnoc y de Qatar reciben buques de 46.000-80.000t. El mercado spot de India es estrecho porque sus mayores compradores no lo necesitan.
La minería de África central es fácil de pasar por alto. Depende de Dar es Salaam, donde Argus informa de una congestión de descarga de 14-21 días, precios fca de $1.100-1.200/t y transporte por carretera a Kolwezi a $345-365/t. El Zhong Mao, desde Ruwais, llegó el 30 de septiembre. El Dema M, desde Kuwait, espera desde el 15 de septiembre. Sumado todo, el cinturón del cobre paga unos $1.450/t o más por el azufre entregado. Esa demanda es persistente pero lenta. La limitan más la capacidad portuaria y de carreteras que el precio.
¿Cómo sería el suelo en este cuadro? No un comprador que vuelve. Un grupo: el HPAL indonesio comprando porque tiene que hacerlo, China volviendo tras la Semana Dorada porque el ácido se tensa o termina la prohibición de exportar, y Marruecos aumentando compras porque mejora la demanda de fosfatos o porque hay que completar los volúmenes de contrato del cuarto trimestre. Cualquiera de ellos por separado puede ser absorbido por las toneladas liberadas. Dos o tres juntos, frente a un golfo Pérsico que sigue moviendo 250.000-350.000t al mes, vaciarían el mercado spot con rapidez.
La evidencia física que yo buscaría no es una cifra de precio. Es el tamaño y el calendario de los cargamentos. Cuando los compradores empiecen a fletar buques de más de 50.000t para llegada en noviembre en lugar de partidas inmediatas de 10.000-30.000t, y cuando lo haga más de una región en la misma quincena, la espera habrá terminado.
Qué nos diría que la corrección ha ido lo bastante lejos
He buscado el indicador único que lo resuelva, y no creo que exista. Pero el análisis lo reduce a unos pocos.
Las existencias portuarias chinas tras la Semana Dorada. Si siguen subiendo desde 963.000t durante octubre mientras las importaciones se mantienen bajas, la sustitución china sigue funcionando y los precios tienen más recorrido a la baja. Si las existencias empiezan a caer mientras las pujas chinas vuelven hacia $960-970/t cfr, el mayor importador ha vuelto.
El ácido chino. Hay que vigilar el mantenimiento de las fundiciones en octubre y cualquier señal sobre la prohibición de exportar del 31 de diciembre. El azufre en China lo fija ahora en parte la política sobre el ácido.
Los cierres del cuarto trimestre del norte de África y de Tampa. Si el norte de África cierra cerca de $850-870/t cfr y Tampa cerca de $600/lt, los precios de contrato estarán en el nivel del spot actual o por debajo en varios mercados. En ese momento, los compradores con toneladas de contrato dejan de rechazarlas, porque el contrato ya no es la opción cara.
Esa es la señal a la que yo daría más peso. Parte de la caída actual la alimentan compradores que renuncian a cargamentos valorados con la economía del tercer trimestre. Una vez que los contratos del cuarto trimestre se revisen a la baja, el incentivo para rechazar desaparece y esas toneladas dejan de volver al spot. Lo que queda es el golfo Pérsico con uno a tres barcos por semana, Kazajistán a dos tercios, Vancouver cerca de su límite, e inventarios que siguen bajos casi en todas partes donde importa.
Y una cosa más. Un barco. Si los flujos de azufre por Ormuz pasan de uno a tres buques por semana a algo parecido a la recuperación del crudo, todo esto cambia y el suelo está más abajo. Si se mueven en sentido contrario, con otro ataque a un granelero de Adnoc o una pausa en los tránsitos, las toneladas liberadas podrían absorberse en cuestión de semanas.
No sé cuál de esas cosas llegará primero. Por ahora el mercado está poniendo precio a las toneladas que se han soltado. Todavía no ha puesto precio a lo que ocurre cuando ya no quede ninguna.
Fuentes y datos consultados
Las referencias se mantienen en su idioma original.
- Argus Media — Argus Sulphur, 1 October 2026. Primary weekly market reference for sulphur prices, freight, vessel line-ups, contract discussions, Chinese inventories, Moroccan arrivals and regional market activity.
- ICIS — Sulphur outlook softens as buyers gain leverage ahead of Q4 settlements, 2 October 2026. Used for Hormuz sulphur flows, Q4 contract expectations, Canadian sales and Brazilian curtailments.
- CNBC (Kpler data) — Crude oil exports through the Strait of Hormuz hit prewar levels, but fuel shipments remain constrained, 30 September 2026. Used for Hormuz crude flows and the share moved by ship-to-ship transfer.
- Al Jazeera (Kpler data) — Is Iran losing its leverage over the Strait of Hormuz?, 30 September 2026. Used for September Middle East crude exports.
- OilPrice.com (JP Morgan and Lloyd’s List data) — Middle East Oil Exports Stage a Remarkable Comeback, 2 October 2026. Used for the JP Morgan export estimate and the Yanbu pipeline attack.
- Oil & Gas Middle East (Windward data) — Strait of Hormuz oil flows near pre-war levels, 30 September 2026. Used for AIS-visible transit counts.
- Lloyd’s List Intelligence — Strait of Hormuz Brief: 9 September, 2026. Used for transit trends by vessel type.
- Lloyd’s List — The week in charts: Iran’s ship attacks show strategy of disruption not discrimination, 28 September 2026. Used for Saudi-linked VLCC transits.
- Lloyd’s List — Strait of Hormuz coverage page, August-September 2026. Used for attacks on Adnoc bulk carriers.
- Shanghai Metals Market — China’s sulphuric acid weekly decline narrowed significantly, 18 September 2026. Used for the copper smelting acid index.
- Shanghai Metals Market — Waiting for policies and winter stockpiling: the sub-thousand wave spreads to central China, 24 September 2026. Used for Chinese acid prices, October smelter maintenance and the acid export ban date.
- Shanghai Metals Market — H1 2026 sulfur industry chain review, July 2026. Used for Chinese port stock lows, Indonesian MHP output and HPAL sulphur intensity.
- Shanghai Metals Market — China’s sulphuric acid production and sulphur/sulphuric acid imports and exports in H1 2026, July 2026. Used for provincial acid output.
- Shanghai Metals Market — China sulphur and sulphuric acid import and export data for August, September 2026. Used for August sulphur imports.
- Shanghai Metals Market — Downstream demand shows no improvement as nickel intermediate prices diverge, 24 September 2026. Used for MHP restarts and payables.
- Shanghai Metals Market — Russia lifts rail transit ban on Kazakh sulfur exports, July 2026. Used for the dates of the Kazakh transit ban.
- South China Morning Post — China’s sulphur imports dive 65% as prices surge 3.5 times, September 2026. Used for August imports and origin shifts.
- Argus Media — Indonesia’s Huafei to cut MHP output on sulphur costs, 29 April 2026. Used for the Huafei curtailment.
- London Metal Exchange — LME Nickel, 2 October 2026, with Trading Economics for the monthly change. Used for nickel prices.
- The Mosaic Company — Form 10-Q for the quarter ended 30 June 2026 and Q2 2026 results release, August 2026. Used for phosphate operating rates, rock output, segment margin and the Q3 Tampa price.
- Morocco World News — OCP holds EBITDA margin at 28% despite global phosphate market shock, September 2026. Used for OCP’s first-half results and TSP shift.
- North Africa Post — OCP turns the global sulphur crisis into a strategic advantage, 11 June 2026. Used for OCP’s June capacity plan.
- Interplas Insights — LEUNA-Polyamid files for insolvency, 7 July 2026. Used for the Leuna insolvency and sulphur supply comments.
- Chemietechnik — Domo-Chemiewerk in Leuna sucht Investoren, July 2026. Used for the Leuna ownership history.
- Press Information Bureau, Government of India — NBS rates for rabi 2025-26, 5 January 2026. Used for the DAP subsidy rate.
- Argus Media — India raises fertilizers subsidy for P, S, October 2025. Used for the special additional DAP subsidy.
- US Energy Information Administration — Weekly Petroleum Status Report, week to 4 September 2026. Used for Gulf Coast refinery utilisation.
- Sulphur magazine (BC Insight / CRU) — Issue 426, September-October 2026. Used for Kazakhstan’s export suspension, Lifosa and Russia’s low-grade export allowance.
- Kazatomprom — Update on sulphuric acid supplies from Russia, 21 September 2026. Used for the Russian acid approval procedure and its expected impact.
- The Deep Dive — Russia halts sulphuric acid exports through year end, September 2026. Used for the date of the Russian acid resolution.
- Shanghai Metals Market — Pre-holiday fluctuations converge, price center shifts to October, 30 September 2026. Used for the latest Chinese acid index and Shandong sulphur price.
- 24/7 Wall St. (EIA data) — US oil imports from Venezuela at a nine-year high, 21 September 2026. Used for US imports of Venezuelan crude.
Todas las cifras de Argus que aparecen en el artículo son datos individuales parafraseados del informe del 1 de octubre; no se reproducen tablas ni párrafos de Argus.